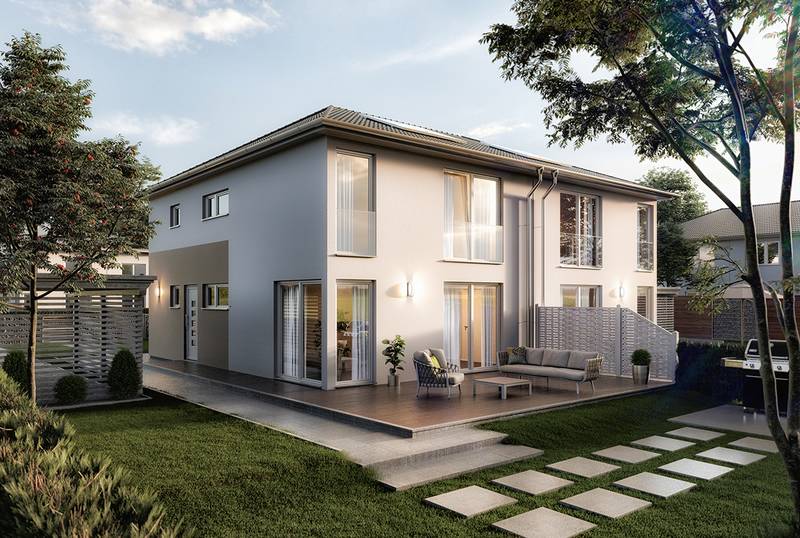
Modernes Doppelhaus für Normalverdiener: Das neue Aura 136 von Town & Country Haus

csm_Aura_136_Aussen_Satteldach_Garten_Final_9f9fac24d6

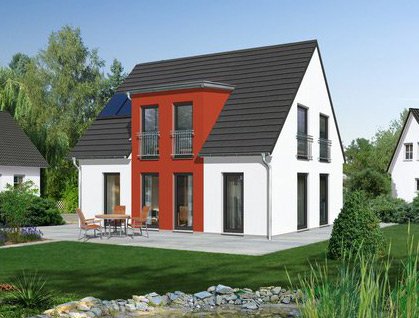
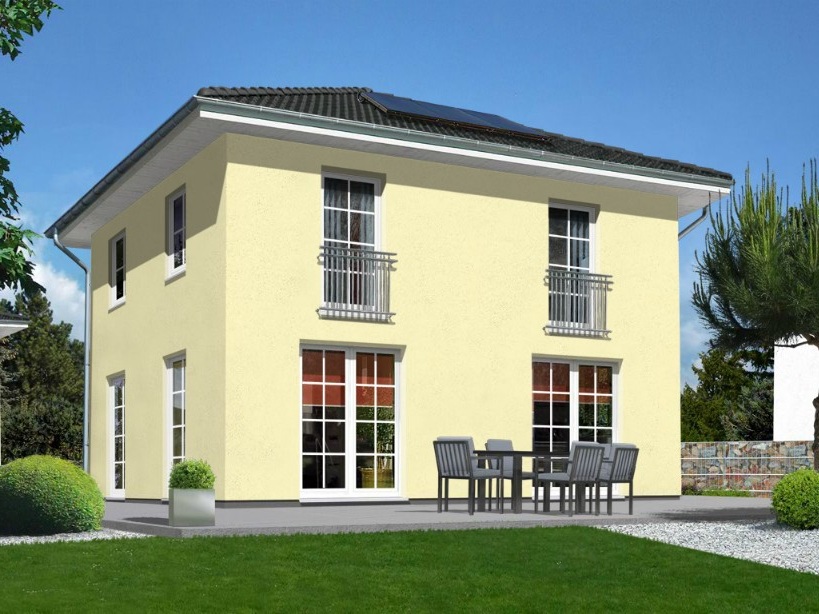
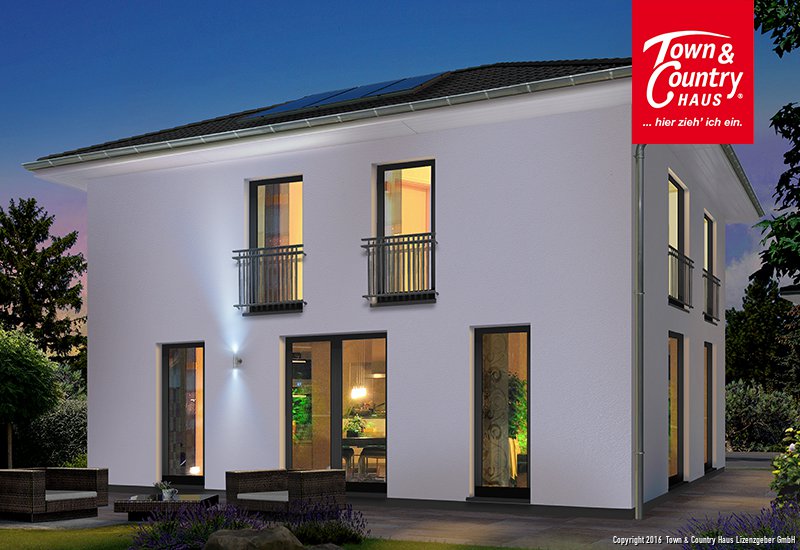
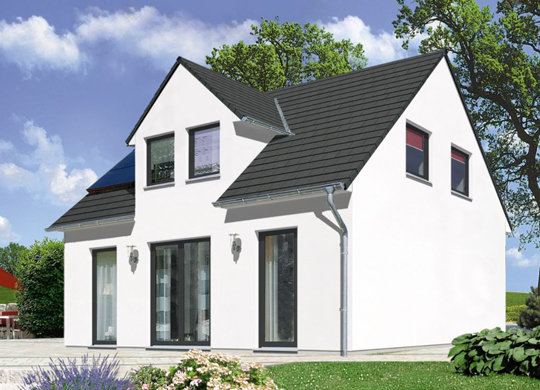
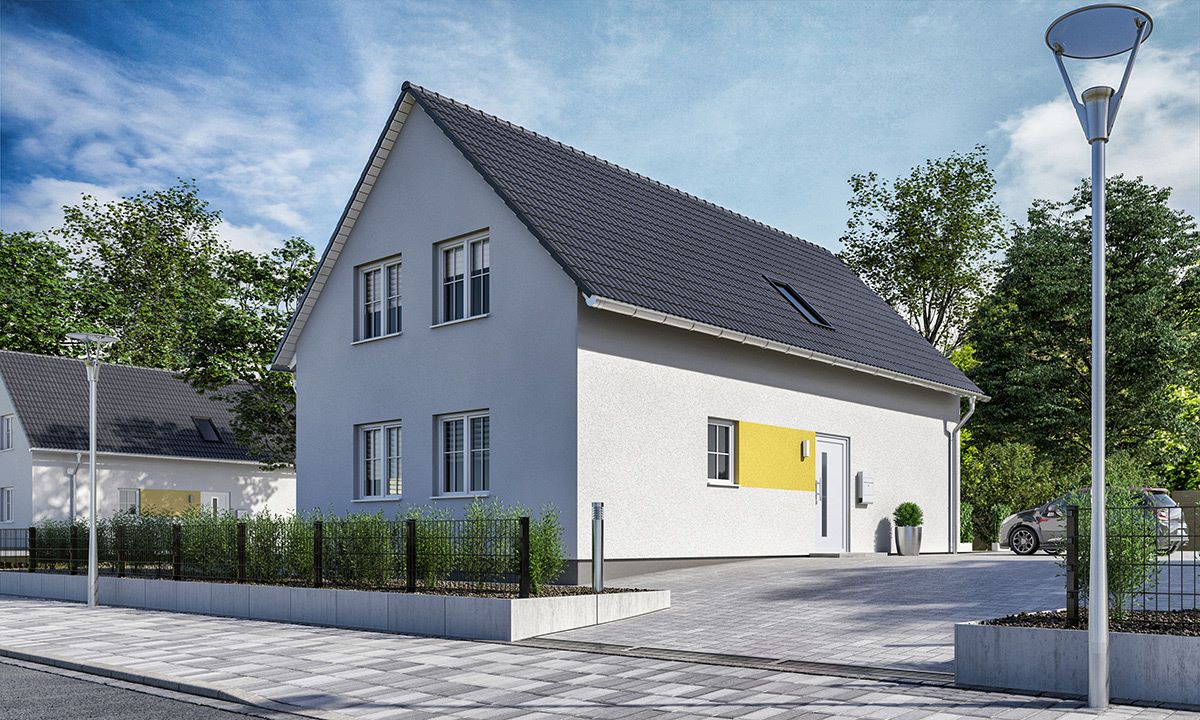
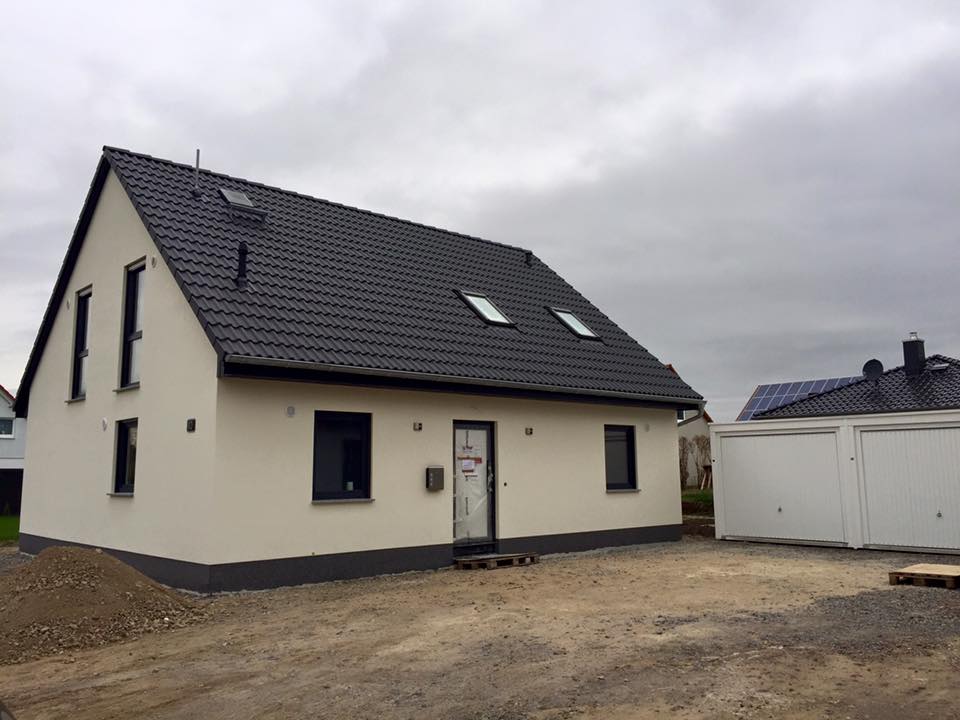
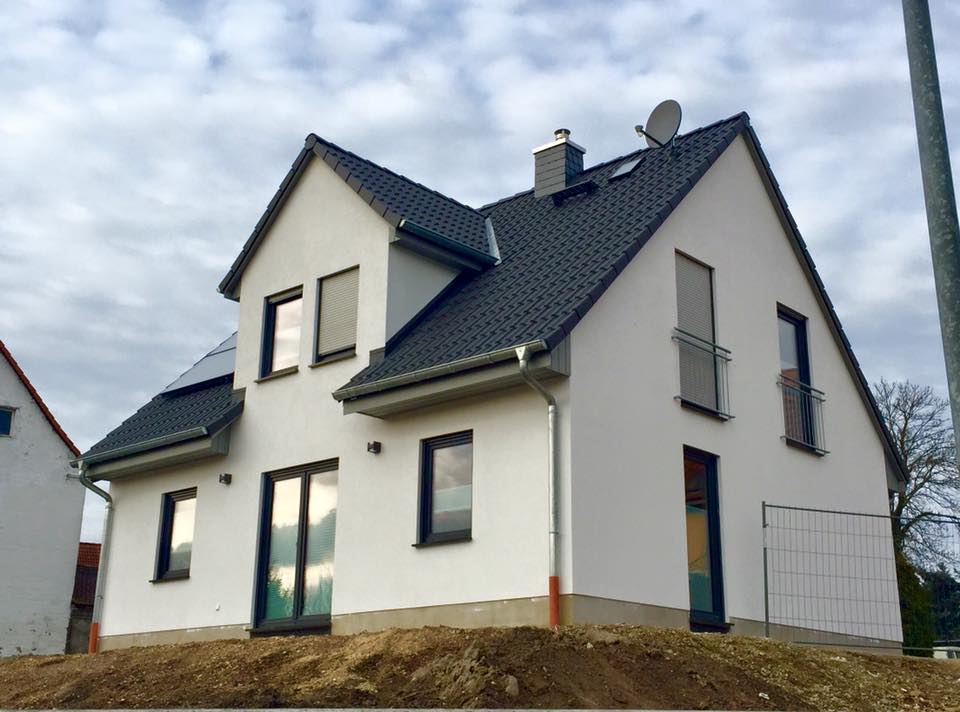
Das neue Doppelhaus Aura 136 überzeugt nicht nur mit seiner schicken Optik. Die gradlinige Architektur bietet besonders hohen Wohnkomfort mit einem Hauch von Luxus für die ganze Familie. Der im Kaufpreis enthaltene Hausbau-Schutzbrief macht dieses Massivhaus für Normalverdiener besonders interessant.

„Immer mehr Menschen wünschen sich ein massiv gebautes Haus, das auf immer knapper werdende Grundstücksflächen ausgerichtet ist. Das Doppelhaus Aura 136 wird diesem Trend gerecht, ist für viele Bauherren mit Familie erschwinglich und lässt den Traum vom Hausbau in Stadtnähe zu mietähnlichen Konditionen wahr werden.“ sagt Jürgen Dawo, Gründer von Town & Country Haus, dem richtungsweisenden Massivhausanbieter in Deutschland.

Die geradlinige Architektur gibt dem Doppelhaus Aura 136 seinen urbanen Charakter, die moderne Grundrissgestaltung macht dieses Stadthaus zu einem echten Familienhaus. Das Doppelhaus Aura 136 steht für schlichte Eleganz mit einem Hauch von Luxus für den anspruchsvollen Town & Country Kunden. Durch die bodentiefen Fenster ist das Wohnzimmer ein lichtdurchfluteter und dadurch großzügig wirkender Raum.

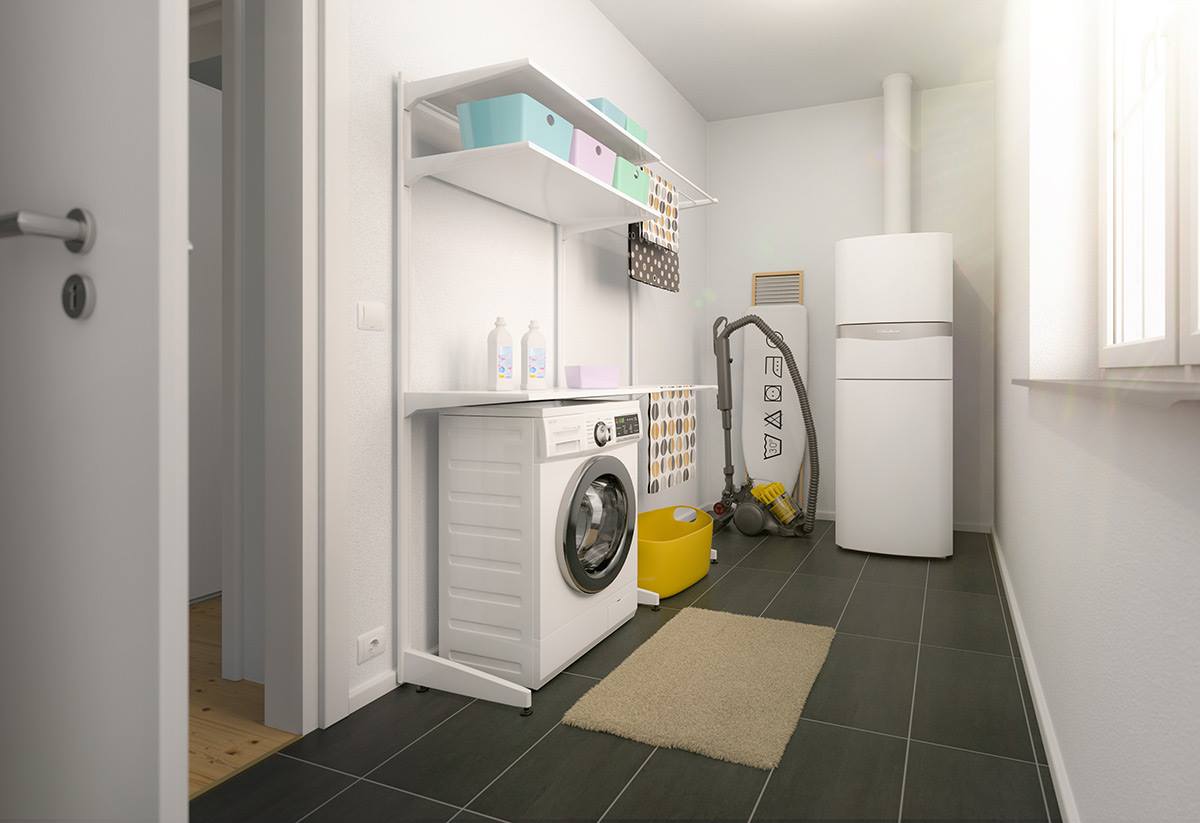
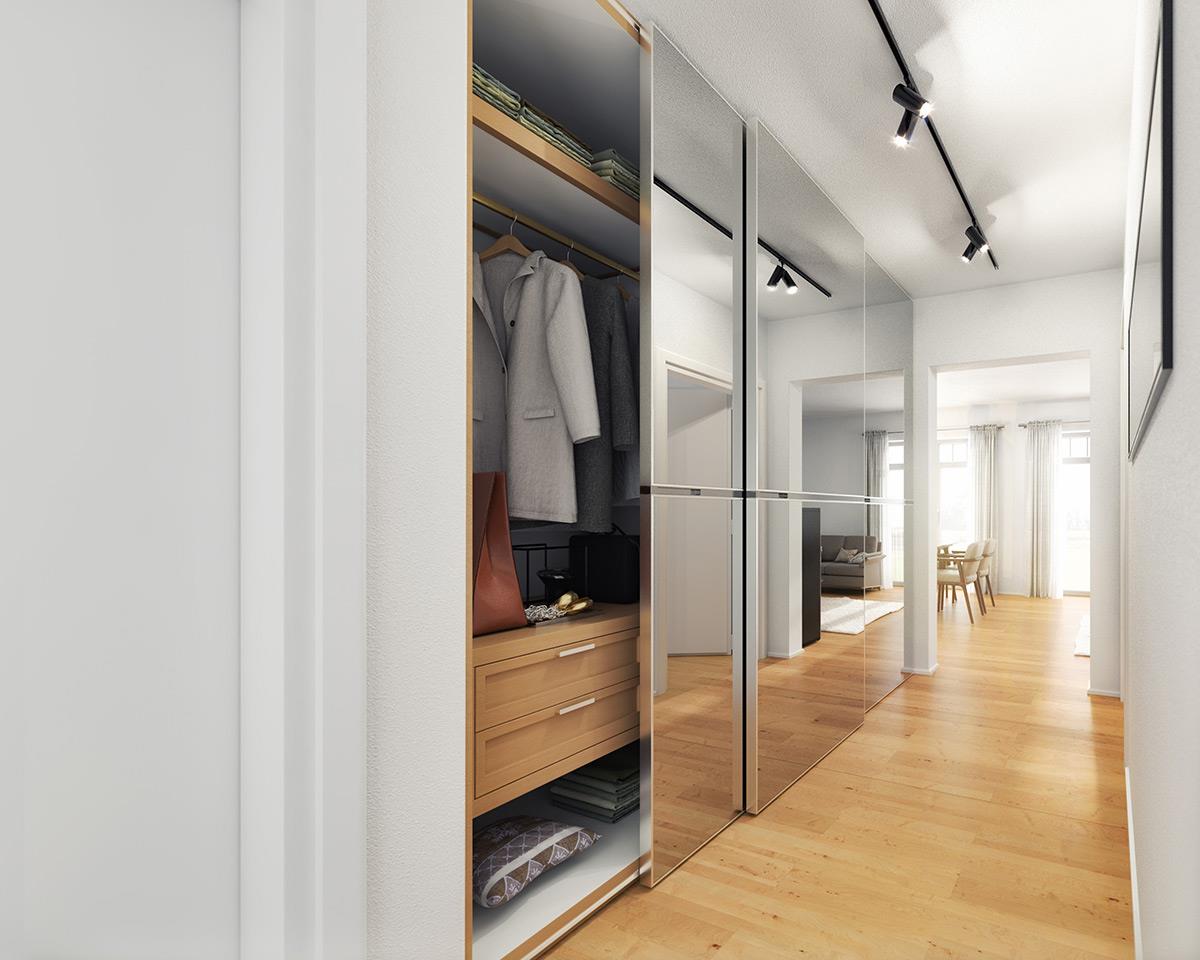
In der geräumigen Wohnküche ist genug Platz zum Essen für die ganze Familie. Der Eingangsbereich des Hauses mit Garderobe ist großzügig geplant. Unter der geschlossenen, einläufigen Treppe befindet sich ein Abstellraum, der den vorhandenen Platz optimal ausnutzt. Die Zimmer im Obergeschoss verfügen ebenfalls über bodentiefe Fenster, die die Räume mit viel Tageslicht fluten. Die Ankleide im Schlafzimmer bietet viel Stauraum und lässt den Traum vom begehbaren Kleiderschrank wahr werden. Die Abstellflächen im Flur des Obergeschosses bieten einem großen Schrank Platz, der sich hier perfekt integrieren lässt.

Doppelhaus bauen mit Sicherheit

Was das Aura 136 besonders für Normalverdiener interessant macht, ist der Hausbau-Schutzbrief von Town & Country Haus. Dieser schützt Bauherren unter anderem mit einer FinanzierungSumme-Garantie vor unvorhersehbaren Mehrkosten. Ein Baugrundgutachten, unabhängige Qualitätskontrollen während des Hausbaus und ein Blower-Door-Test beugen Baumängeln vor.

Auch nach dem Hausbau sind Town & Country Bauherren abgesichert. Sollte doch ein Mangel nach der Hausübergabe festgestellt werden, kann dieser problemlos behoben werden – dank der Gewährleistungsbürgschaft in Höhe von 75.000 Euro.

„Wir wissen, dass Normalverdiener kein unbegrenztes Budget für den Hausbau zur Verfügung haben. Umso wichtiger ist der Schutz vor finanziellen Risiken. Aus diesem Grund haben wir den umfangreichen Hausbau-Schutzbrief entwickelt. Dieser ist nicht nur im Kaufpreis des Doppelhauses Aura 136, sondern im Kaufpreis aller Town & Country Massivhäuser enthalten,“ erklärt Jürgen Dawo.
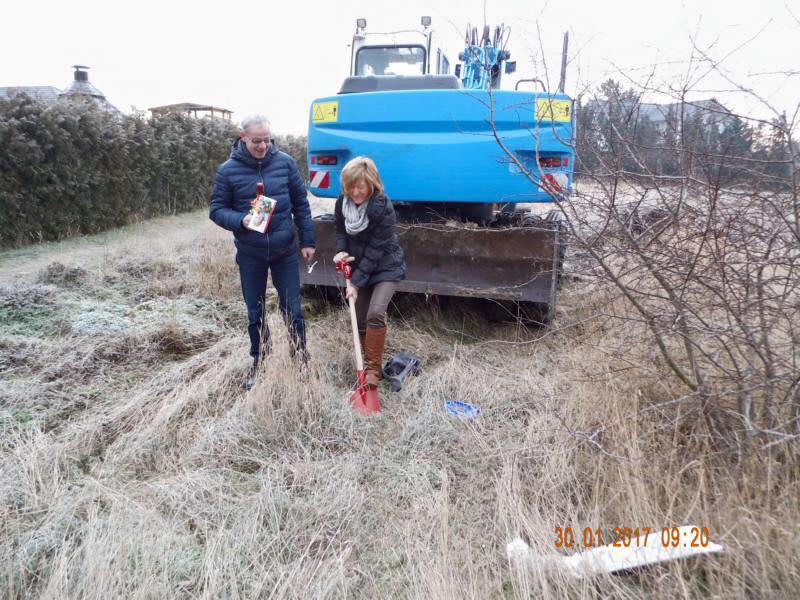
Erster Spatenstich

Folgende eMail ist bei uns eingegangen :

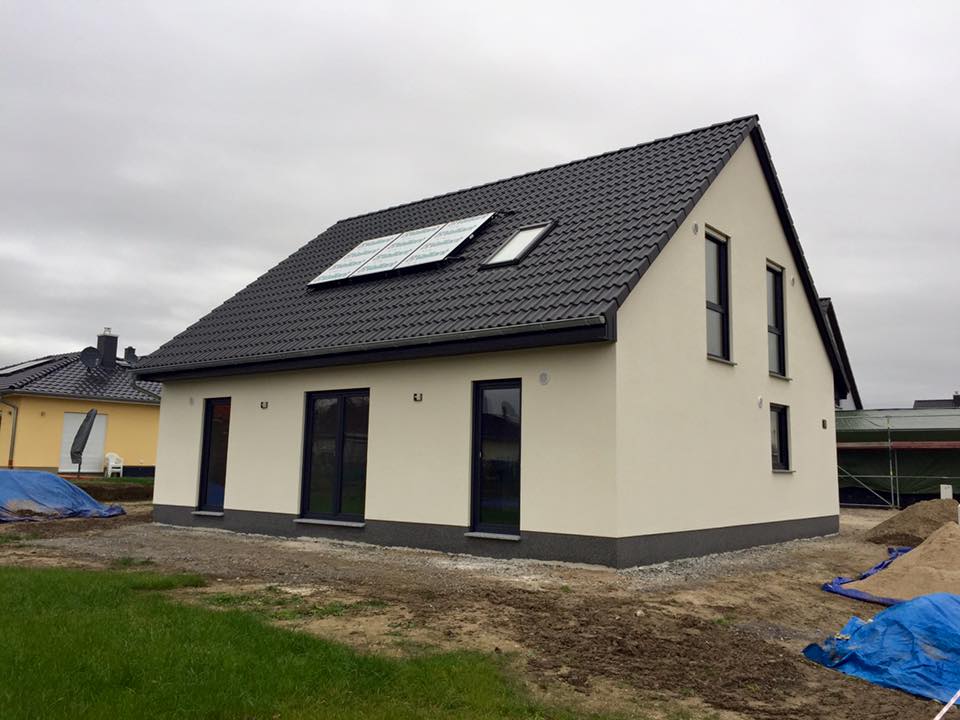
“ Ich möchte mich recht herzlich beim Town &Country Team Halle bedanken für die nette Geste beim ersten „Spatenstich“ auf meinen Grundstück in Langenbogen.
Der Spaten wird hoffentlich mein Glücksbringer.
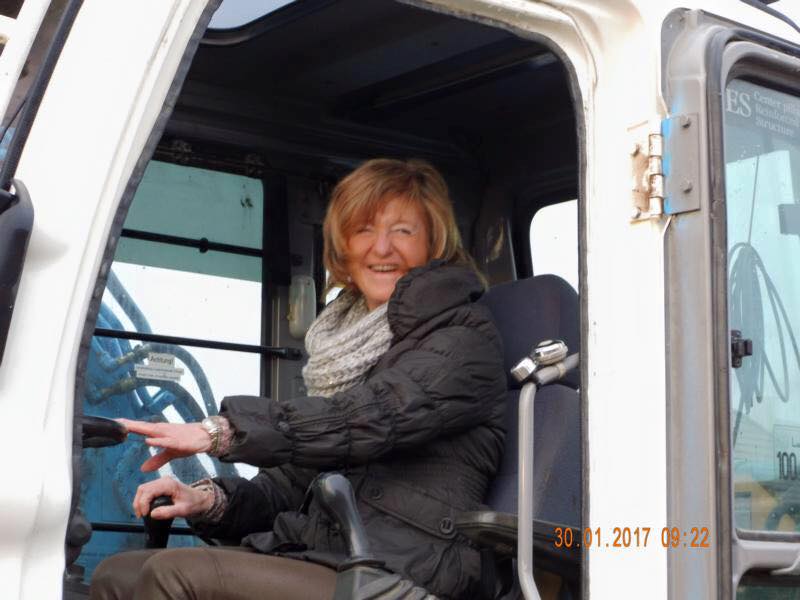
Das erste mal in meinen Leben habe ich einen Bagger gesteuert und tatsächlich Erde in der Schaufel gehabt, es war eine schöne Erfahrung!

Ich freue mich auf eine weitere gute Zusammenarbeit!

Mit freundl Grüßen C. T…..“

15-2 15-2-1 15-2-2

Massivhaus: Tipps für Bauherren und Hauseigentümer

Heizungsthermostat mit Geldscheinen auf einem Bauplan

Lastenzuschuss: Finanzielle Hilfe auch für Hauseigentümer

Vorübergehende Arbeitslosigkeit oder eine längere Erkrankung des Hauptverdieners kann insbesondere für Familien mit Kindern eine wirtschaftliche Belastung sein. In solchen Ausnahmefällen greift der Staat einem Hauseigentümer, der gemeinsam mit seiner Familie das Haus bewohnt, über den sogenannten Lastenzuschuss finanziell unter die Arme. Vergleichbar ist der Lastenzuschuss mit dem Wohngeld, das Mieter bei finanziellen Engpässen erhalten.

Allgemein gilt beim Lastenzuschuss: Der Staat beteiligt sich an all jenen Kosten, die in direktem Zusammenhang mit dem selbst genutzten Eigenheim stehen. Zuschussfähig sind insbesondere Zins- und Tilgungsleistungen für das Hypotheken-Darlehen. Finanzielle Hilfe vom Staat erhält der Eigentümer ebenfalls bei Sanierung, Modernisierung, Instandhaltung sowie Instandsetzung. Überdies sind die Grundbesitzabgaben im Zusammenhang mit dem selbst genutzten Haus zuschussfähig. Das gilt ebenfalls für die Beiträge zum Eigenheim-typischen Versicherungsschutz, also vor allem Wohngebäude- sowie Elementarschäden-Policen. Schließlich: Falls die Hauseigentümer-Familie hohe Heizkosten finanziell nicht mehr tragen kann, besteht hier ebenfalls ein Anspruch auf Lastenzuschuss.

Der Lastenzuschuss wird auf Grundlage unterschiedlicher Kriterien berechnet. So hängt die Höhe des Lastenzuschusses ab von der Zahl der Familienmitglieder, die im Haus wohnen, dem Gesamteinkommen aller Haushaltsmitglieder sowie von der Summe sämtlicher Kosten, die im direkten Zusammenhang mit dem selbst genutzten Haus regelmäßig anfallen, sofern die einzelnen Ausgabenposten zuschussfähig sind. Ein Lastenzuschuss muss beantragt werden. Ansprechpartner sind die Wohngeldstellen der Städte und Gemeinden.

Ausführliche Informationen gibt es auch im Internet unter www.wohngeld.org.

Hauskauf – Fünf finanzielle Gründe

Lohnt es sich, jetzt ein Haus zu kaufen?

Die Preise sind gestiegen, die Zinsen noch niedrig – lohnt es sich, jetzt ein Haus zu kaufen? Welche Gründe dafür sprechen, hat Immobilienscout24 nachfolgend beschrieben .

Der Wechsel von der Mietwohnung ins Eigenheim bringt finanzielle Verpflichtungen, aber auch handfeste Vorteile mit sich. Fünf finanzielle Gründe zeigen, wie Sie vom Weg in die eigenen vier Wände profitieren können:

1. Niedrige Finanzierungszinsen
Noch immer sind die Zinsen für Baukredite auf extrem niedrigem Niveau. Damit können Sie bei der Finanzierung Kosten im hohen fünfstelligen Bereich sparen.
Konkretes Beispiel: Wer ein Baudarlehen über 200.000 Euro mit 15 Jahren Zinsbindung in Zeiten höherer Zinsen zu einem Zinssatz von 5,0 Prozent aufgenommen hat, zahlt bei einer Monatsrate von 1.000 Euro bis zum Ende der Zinsbindung 135.000 Euro Zinsen an die Bank. Die Restschuld beträgt 155.000 Euro.
Wird das Darlehen bei gleicher Monatsrate hingegen zu einem Zinssatz von 1,4 Prozent abgeschlossen, beträgt die Summe der Zinsen nur noch knapp 27.000 Euro. Und: Dank des höheren Tilgungsanteils liegt die Restschuld am Ende nur noch bei 47.000 Euro.

2. Inflationsschutz
Wohneigentum schützt vor Inflation – diese Grundregel gilt auch heute noch. Denn: Als Eigentümer sind Sie unabhängig von den künftigen Steigerungen der Mietpreise. Die Finanzierungskosten bleiben hingegen über viele Jahre hinweg gleich, wenn Sie sich für eine langfristige Zinsbindung entscheiden.

3. Altersvorsorge
Das Eigenheim ist ein sinnvoller Bestandteil der privaten Altersvorsorge. Ist nämlich beim Eintritt ins Rentenalter die Immobilie schuldenfrei, haben Sie im Vergleich zum Mieter weitaus niedrigere monatliche Fixkosten, weil Sie in den eigenen vier Wänden wohnen. Damit bleibt unterm Strich mehr von der Rente übrig.

4. Staatliche Fördermittel
Wenn Sie eine Riester-Baufinanzierung abschließen, können Sie sich Jahr für Jahr Ihre Tilgung mit staatlichen Zulagen sponsern lassen. Weitere Fördermittel – vor allem in Form zinsverbilligter KfW-Kredite – gibt es, wenn Sie ein Effizienzhaus bauen, bei der Sanierung den Energieverbrauch deutlich senken oder die Wohnung barrierefrei umbauen.

5. Finanzielle Disziplin
Studien zeigen immer wieder: Beim Renteneintritt verfügen Eigenheimbesitzer über ein weitaus höheres Vermögen als Mieter, die im Lauf ihres Arbeitslebens ein vergleichbares Einkommen erzielt haben.
Der Grund: Angesichts der regelmäßigen monatlichen Rückzahlungsrate widerstehen viele Immobilienbesitzer der Verlockung, mehr Geld als nötig in den Konsum fließen zu lassen. Wenn Geld übrig ist, lassen sich mit Sondertilgungen Zinskosten sparen – und damit wächst nach Abzug der Schulden das Immobilienvermögen immer weiter an.
Dagegen schaffen es vergleichsweise wenige Mieter, Sparpläne über viele Jahre hinweg konsequent durchzuhalten. Offenbar bietet das Fernziel Altersvorsorge einen viel schwächeren Anreiz zum Sparen als die schnelle Entschuldung des Eigenheims.
Quelle:Immobilienscout24