Diese Woche war feierliche Hausübergabe eines „Bungalow 110“ an die zufriedene Fam. B.
Zum Einzug gratulieren Falk Bellmann und das gesamte Town&Country-Team Halle ganz herzlich und wünschen viel Freude mit dem Haus.
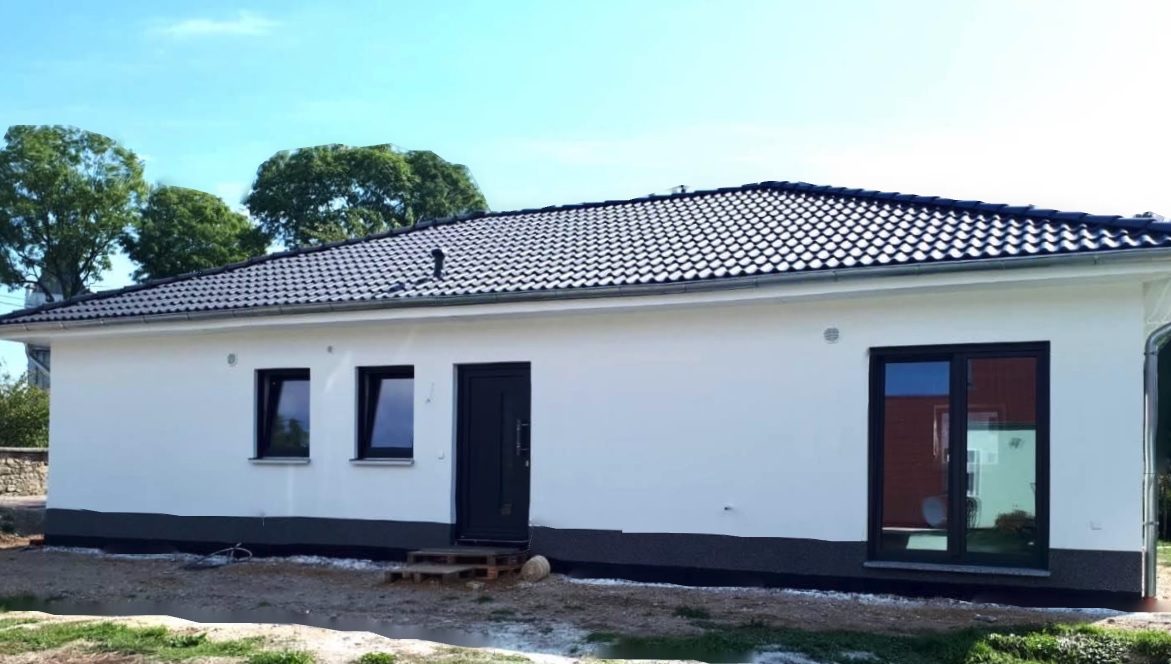
Diese Woche war feierliche Hausübergabe eines „Bungalow 110“ an die zufriedene Fam. B.
Zum Einzug gratulieren Falk Bellmann und das gesamte Town&Country-Team Halle ganz herzlich und wünschen viel Freude mit dem Haus.
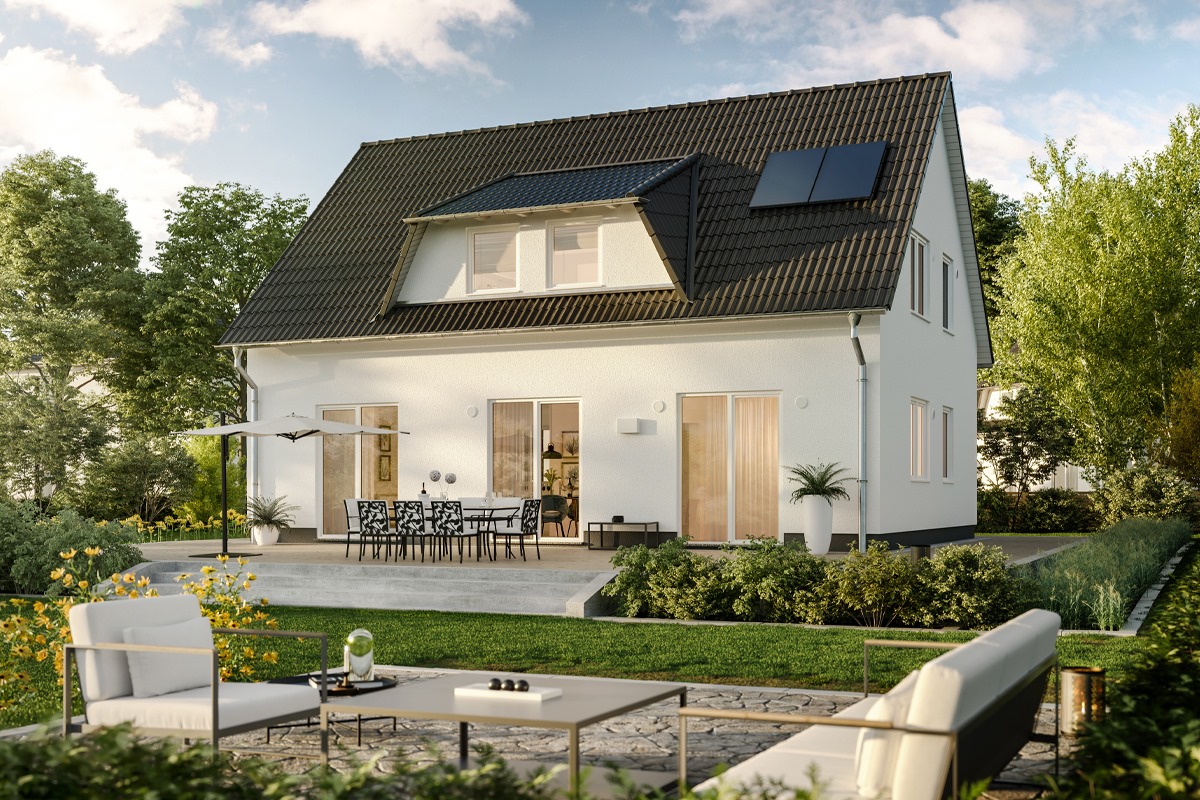
Wer sehnt sich nicht nach etwas mehr ländlicher Idylle im hektischen Alltag? Die Lösung: Ein Massivhaus, dass durch seinen besonderen Charme die Vorzüge des Landlebens in die eigenen vier Wände holt. Das Landhaus 142 von Town & Country Haus ist das Haus des Monats September.
Ruhig, idyllisch und viel Freiraum – das Landleben hat eine Menge Vorzüge, nach denen man sich in einer hektischen Großstadt sehnt. Kein Wunder, dass es immer mehr Städtler aufs Land, oder zumindest in die Vorstadt, zieht und sie sich dort ihren Traum vom Eigenheim erfüllen. Aber egal wo man baut: Mit dem Haus des Monats September, dem Landhaus 142, holt man sich ein Stück ländliche Idylle in die eigenen vier Wände.
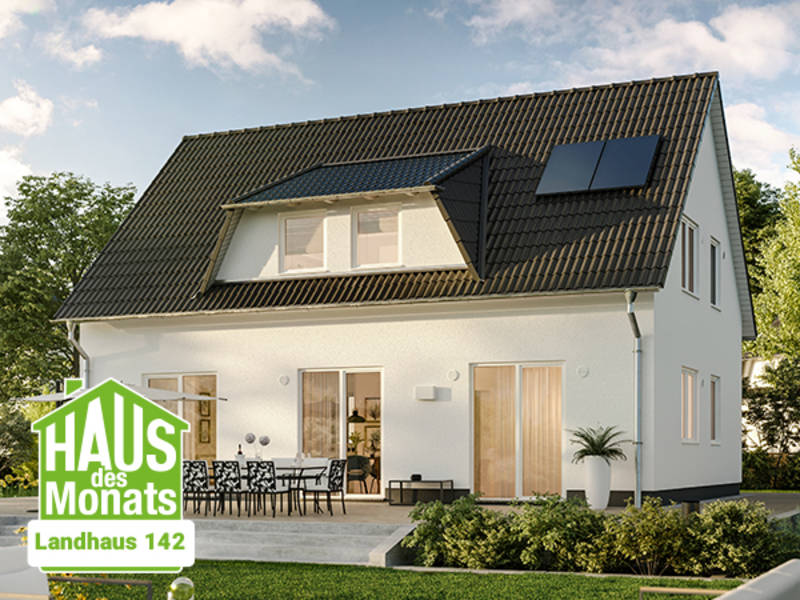
Das Landhaus 142 vereint das beste des beliebten Landhausstils mit der modernen, zeitlosen Architektur eines Einfamilienhauses. Dabei sorgt es durch großzügig geschnittene und lichtdurchflutete Räume für Platz und Wohlfühlkomfort.
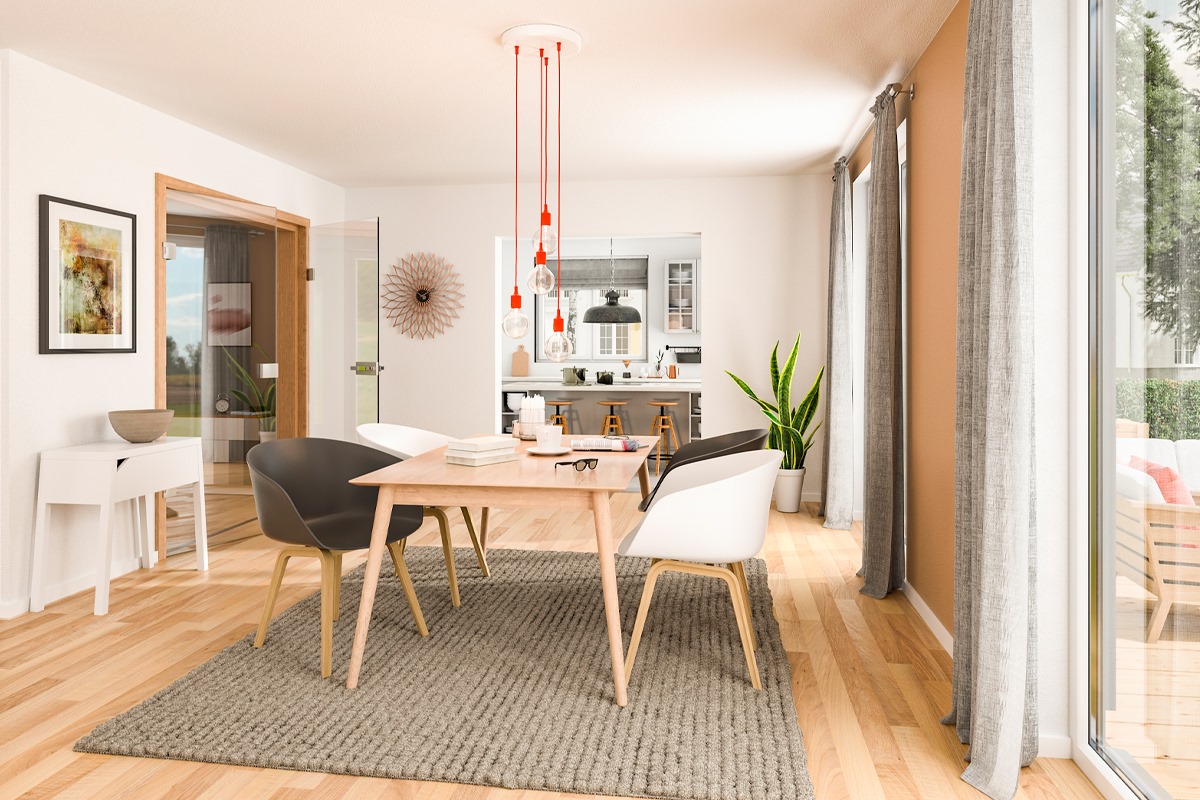
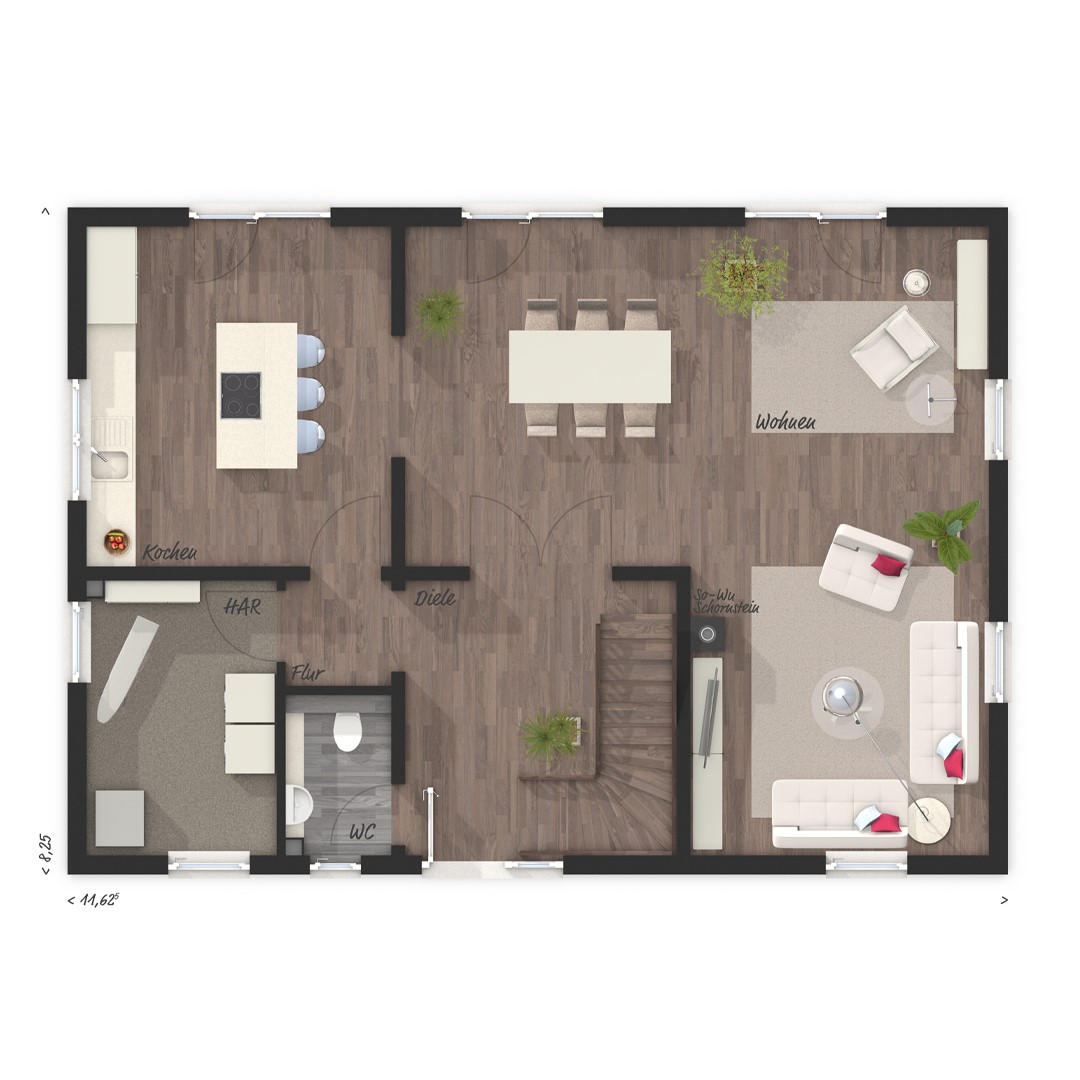
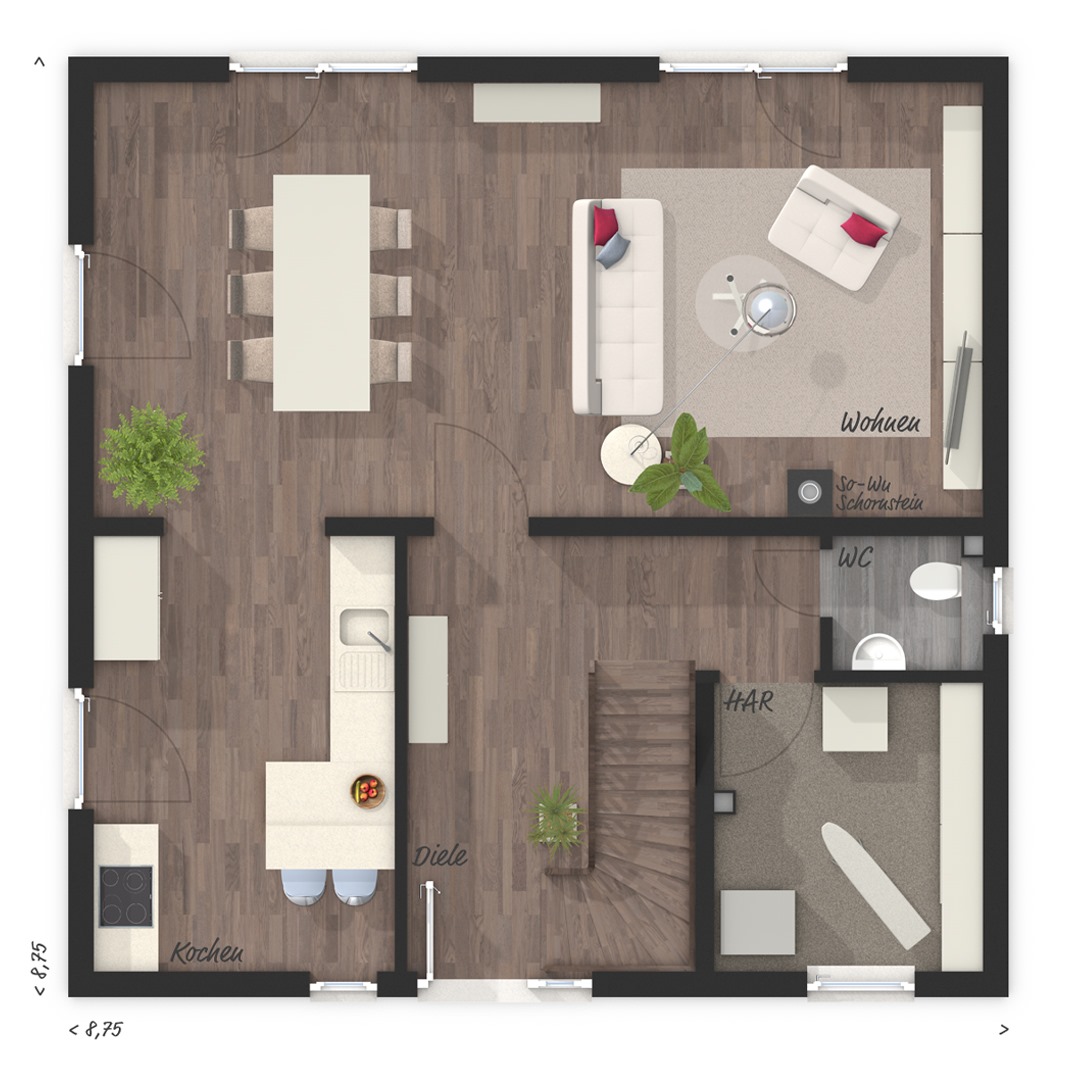
Die große, halboffene Küche eignet sich perfekt für eine moderne Kochstube im Landhausstil, der Wohn- und Essbereich wartet nur auf clevere Gestaltungsideen. Alternativ ist im Erdgeschoß auch ein zusätzliches Zimmer möglich.
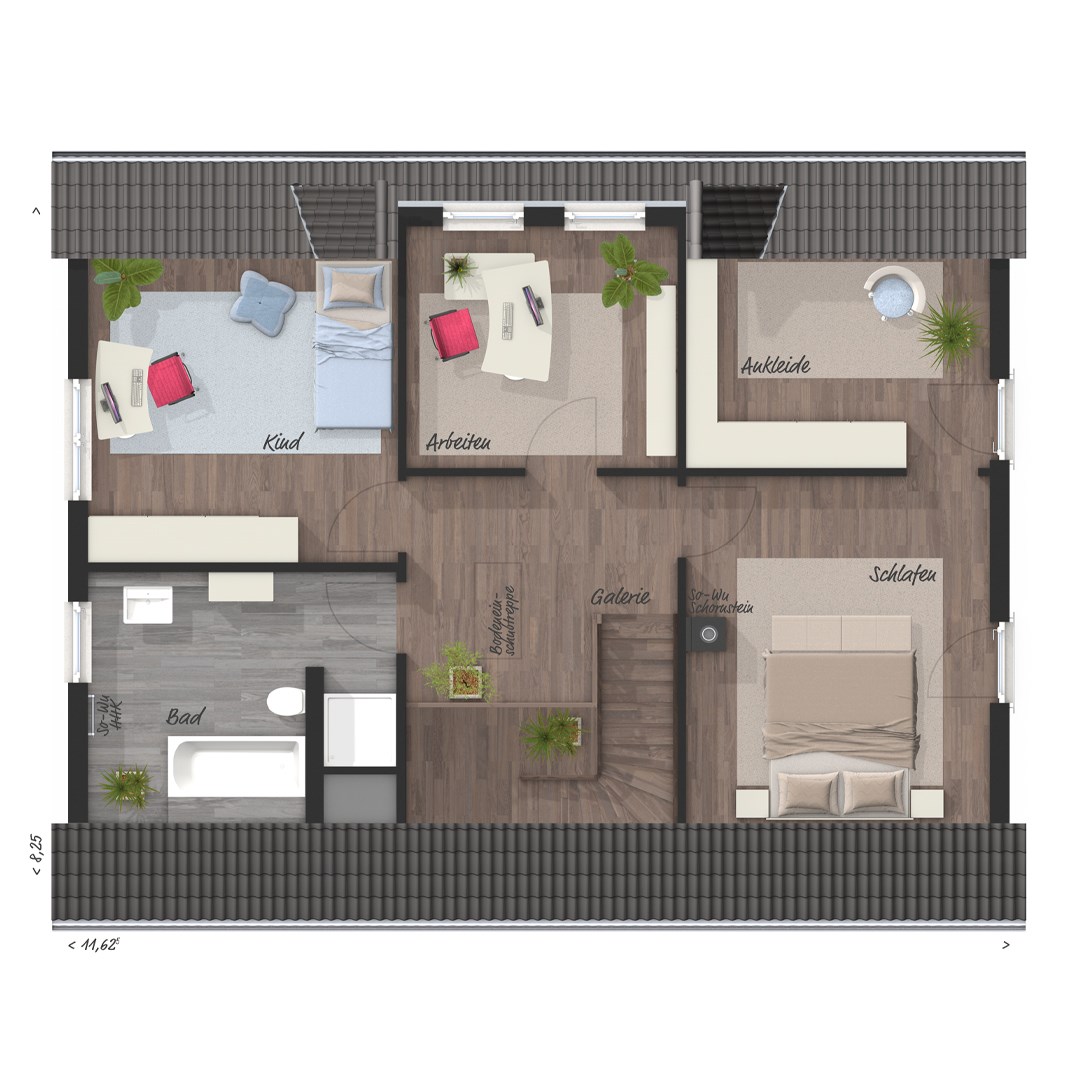
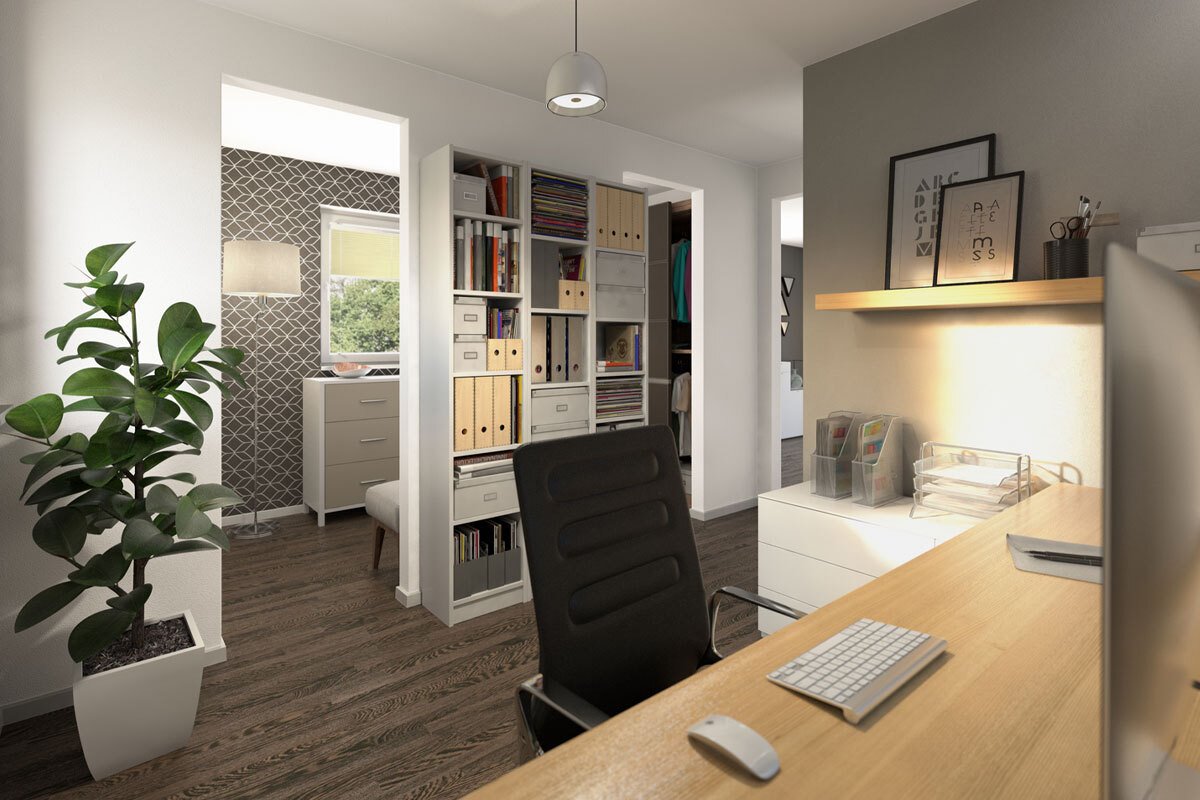
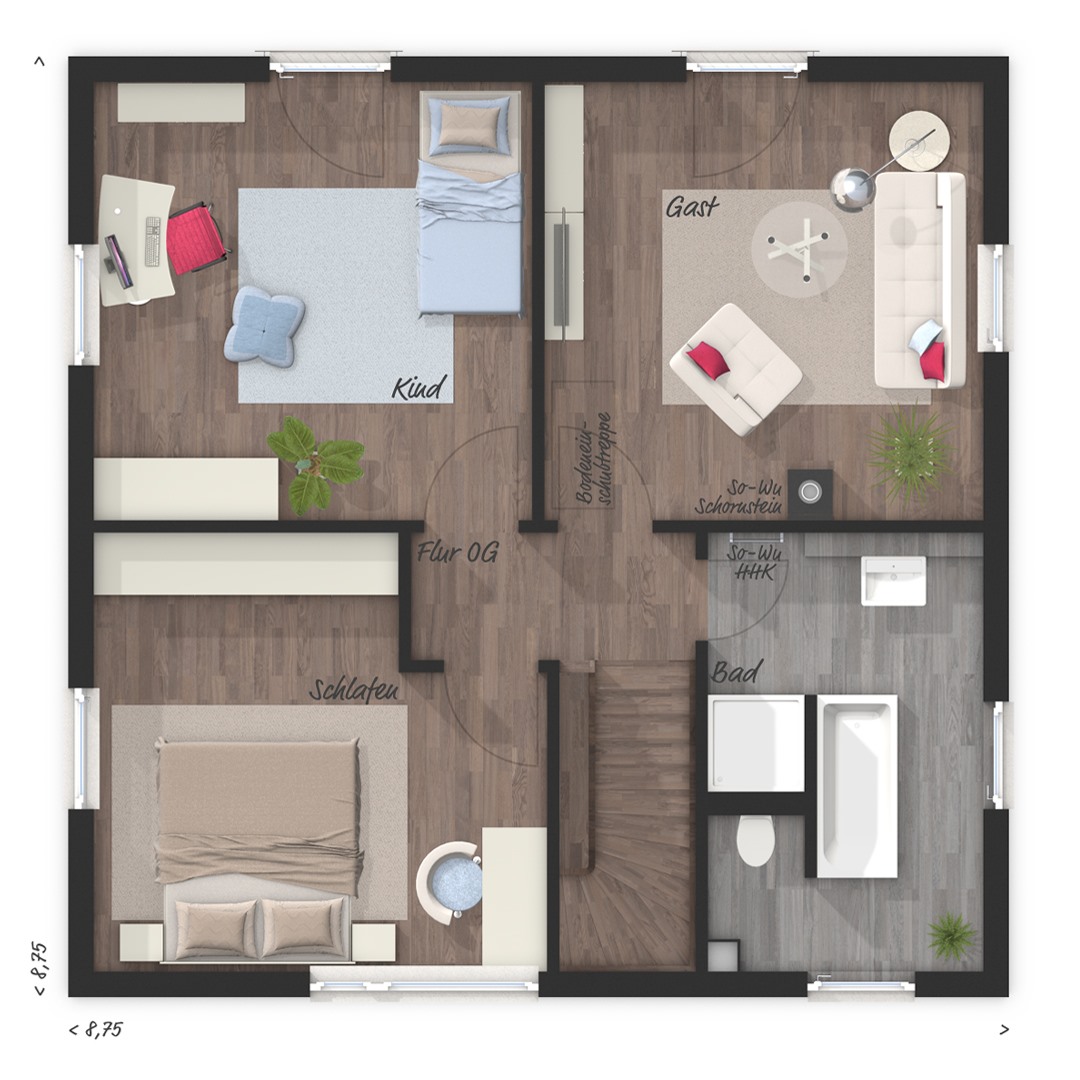
Ein nach oben offen gehaltenes Treppenhaus verbindet das Erd- und Dachgeschoss. Unter dem klassischen Satteldach des Landhauses 142 kommen die Bewohner zur Ruhe und können sich zum Entspannen zurückziehen. Auf dieser Etage findet man ein komfortables Schlafzimmer mit großer Ankleide sowie zwei weitere Räume, die je nach Bedarf als Kinder-, Gäste- oder Arbeitszimmer eingerichtet werden können.
Der klassische Landhausstil passt aufgrund des besonderen Flairs ideal zum Landhaus 142. Entscheiden Sie sich für dieses Massivhaus, können Sie also unbesorgt die nostalgisch-rustikalen, aber gemütlichen Elemente des bekannten Einrichtungstrends einziehen lassen. Wer es zwar ländlich mag, aber auf Moderne nicht verzichten will, der kann das Haus des Monats auch als Landhaus 142 modern bauen.
Es scheint, als hätten Corona und die mit der Pandemie verbundenen Einschränkungen positive Folgen für die Hausbaubranche. Die Nachfrage nach einem Eigenheim steigt – nicht nur bei Fertighausanbietern, sondern auch bei Massivhausunternehmen wie Town & Country Haus.
„Wenn man schon zuhause bleiben muss, dann doch lieber in einem eigenen Haus mit Garten!“ – Das dachten sich sicherlich viele, während sie aufgrund der Corona-Pandemie in den vergangenen Monaten in ihrer Mietwohnung verweilen mussten. Es scheint: Kaum wurden die Einschränkungen gelockert, gehen die meisten ihre Hausbau-Pläne auch tatsächlich an – mit positiven Folgen für die Baubranche.
Wie schon die Frankfurter Allgemeine am 23. August 2020 berichtete, stieg die Nachfrage nach Fertighäusern in den ersten 6 Monaten des Jahres. Vor allem in Baden-Württemberg haben diese mittlerweile einen Marktanteil von 40 %. Damit liegt das Bundesland jedoch weit vor den anderen. In Bremen beispielweise sind es lediglich 4,5 %. Hier setzt man weiterhin bevorzugt auf die massive Bauweise. Kein Wunder also, dass das gewachsene Interesse am Eigenheim auch Massivhausunternehmen wie Town & Country Haus spüren.
„Der Juli ist unser stärkster Monat des Jahres 2020“, freut sich Town & Country Haus Gründer Jürgen Dawo. Während man im April noch mit starken Einbrüchen der Verkaufszahlen rechnete, bewiesen die vergangenen Monate das Gegenteil. Konstant wuchsen die Anfragen von Bauwilligen. „Wir hoffen natürlich, dass es so weiter geht“, kommentiert Dawo und ist gespannt auf die Zahlen des zweiten Halbjahres – in der Vergangenheit die umsatzstärkeren Monate des Unternehmens.
Erstmal deutete sich dieser Aufwärts-Trend bei der Anzahl der bewilligten Baugenehmigungen an. Bereits im Mai 2020, fast zwei Monate nach Beginn der Corona-Krise, verzeichneten die Bauämter laut Statistischem Bundesamt eine Steigerung der Baugenehmigungen von 7,3 % im Vergleich zum Mai des Vorjahres. Erklärt wurde der Effekt damals noch mit Großprojekten oder dem Aufholen der Arbeit, die durch die Corona-Pause liegengeblieben war.
Aber auch andere Statistiken zeigen den gleichen Trend. Nicht nur Baugenehmigungen nehmen zu, auch fertiggestellte Häuser werden immer mehr. 2019 wurden in Deutschland 293 000 fertiggebaute Wohnungen an Eigenheimbesitzer übergeben – der höchste Stand seit 2001.
Einen Nachteil hat der Wachstumskurs und zwar für Menschen, die in Zukunft noch bauen wollen: Mit zunehmender Nachfrage ziehen auch die Baupreise wieder an. Allein im Mai 2020 kostete ein Eigenheim im Vergleich zum Vorjahresmonat schon bis zu 3 % mehr.
Das urbane Familienhaus.
https://
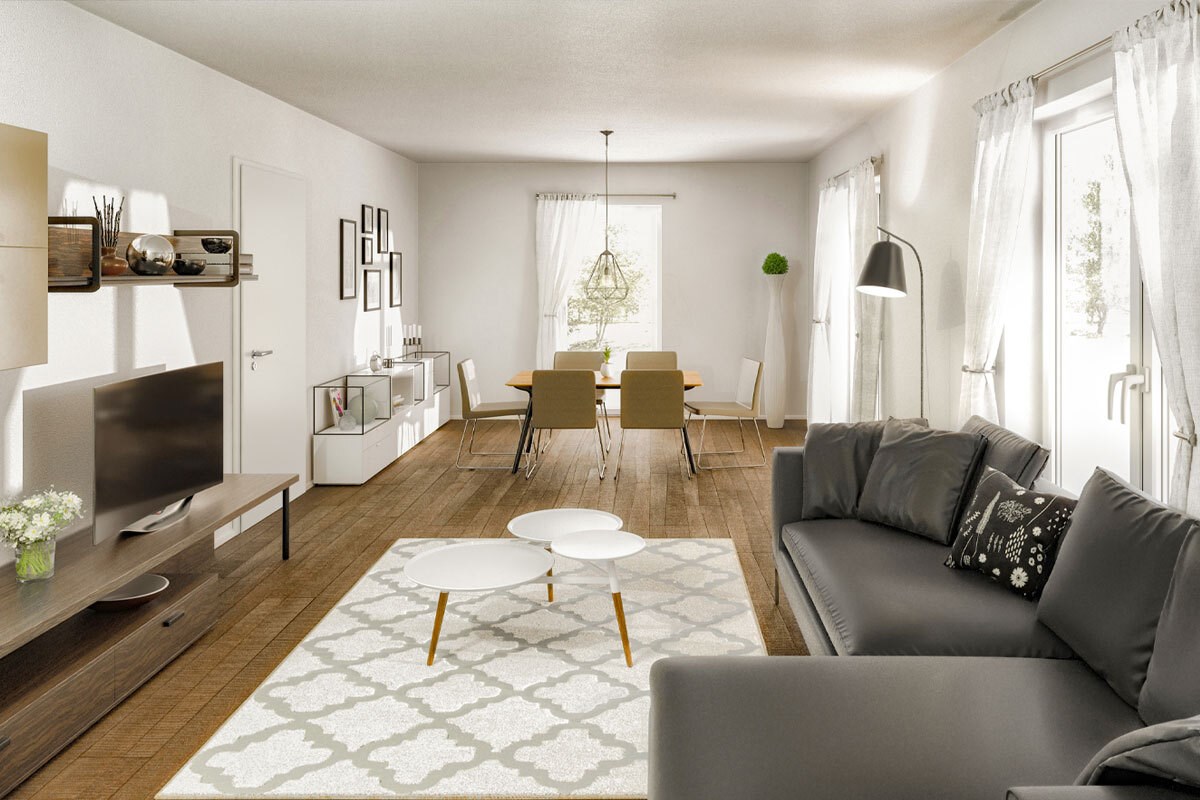
Das massiv gebaute Flair 124 ist das Stadthaus zum Wohlfühlen – kombiniert Komfort und Design.
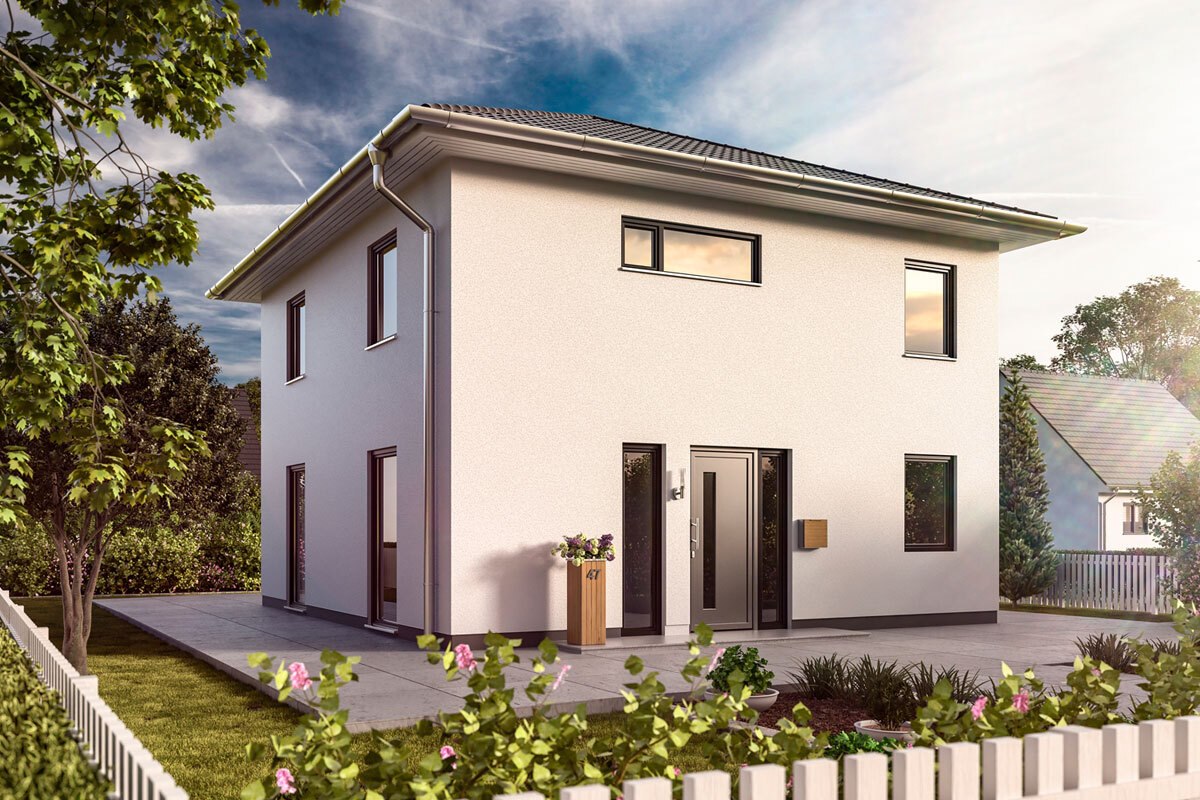
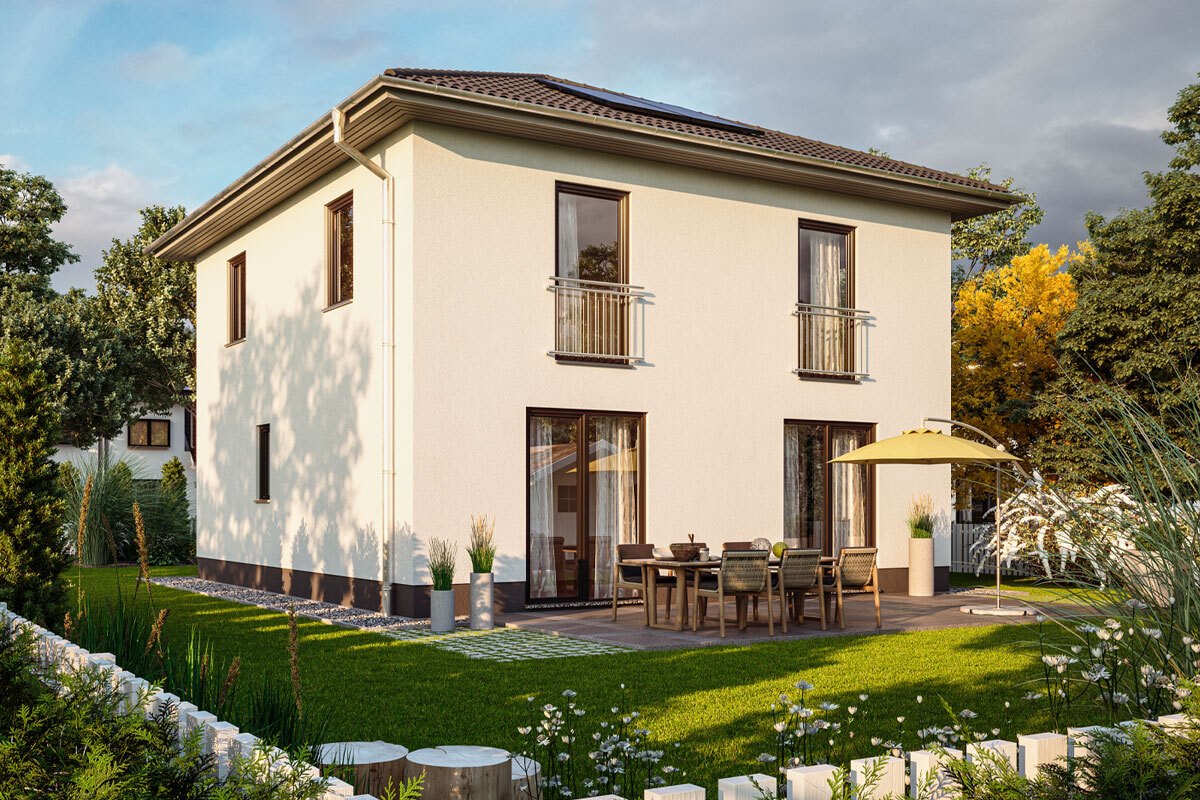
Zur Finanzierung der eigenen Immobilie ist in der Regel ein Kredit nötig. Genügend Eigenkapital, um das eigene Haus aus der Portokasse zu bezahlen, haben nur die wenigsten. Interhyp hat nun in einer Studie die Daten von 100.000 Kunden ausgewertet und kommt zu dem Schluss: Immobilienbesitzer, deren Zinsbindung ausläuft, sind bei guter Anschlussfinanzierung schneller schuldenfrei. Wir erklären, wo Sparpotenzial liegt!
Was den Sparer ärgert, freut den Immobilienbesitzer umso mehr: Das aktuelle Niedrigzinsniveau sorgt dafür, dass sich Eigentum vergleichsweise günstig finanzieren lässt. Davon profitieren Bauwillige und Käufer, aber gerade auch Immobilienbesitzer, die eine Anschlussfinanzierung benötigen. Eine Studie der Interhyp, Vermittler für private Baufinanzierungen, zeigt, dass solche Kreditnehmer derzeit rund fünfeinhalb Jahre früher ihre Schulden getilgt haben. Voraussetzung: Der neue Niedrigzins verändert sich nicht in der Restlaufzeit.
Läuft die Zinsbindung für den derzeitigen Immobilienkredit aus, sollten Kreditnehmer die optimale Anschlussfinanzierung sorgfältig durchdenken. Immerhin liegen die heutigen Konditionen laut Studie bei einem Drittel der ursprünglichen Werte. Mit diesen Möglichkeiten können Sie das Maximum an Sparpotenzial herausholen:
Anbieter vergleichen: Bei der Anschlussfinanzierung können Sie entweder bei Ihrer Bank bleiben oder zu einem anderen Anbieter wechseln. Besonders kompliziert ist der Wechsel nicht. Vergleichen Sie mehrere Banken und die dazugehörigen Konditionen miteinander. Wer auf gute Begleitung der Bank Wert legt, sollte auch darauf ein Auge haben.
Genug Zeit einplanen: Am besten beginnen Kreditnehmer mit auslaufender Zinsbindung so früh wie möglich mit der Planung der Anschlussfinanzierung. So haben Sie genügend Zeit, in Ruhe alle Möglichkeiten zu sichten und die optimale Ersparnis herauszuholen. Viele Kreditnehmer beginnen rund ein Jahr vor Ablauf damit. Ebenfalls möglich: Ein sogenanntes Forward-Darlehen, das Sie bereits einige Jahre vor Ablauf der Zinsbindung mit Ihrer Bank abschließen können. Es sichert Ihnen den heutigen Zinssatz für die spätere Anschlussfinanzierung. Werden Sie nicht aktiv, erhalten Sie spätestens drei Monate vor Ablauf der Zinsbindung ein neues Angebot der Hausbank.
Längere Zinsbindungen vorzeitig beenden: Zinsbindungen, die den Zeitraum von zehn Jahren übersteigen, dürfen laut Paragraph § 489 I Nr. 2 BGB kostenlos nach zehn Jahren beendet werden. Da alte Kreditverträge mit schlechteren Konditionen gestartet sind, kann sich das lohnen.
Monatsrate anpassen: Häufig hat sich nach zehn oder 15 Jahren Zinsbindung die finanzielle und persönliche Situation verändert, sodass sich neuer Spielraum für die Anschlussfinanzierung ergibt. Bei gleicher Monatsrate erhöht sich die Tilgungsrate durch die niedrigeren Zinsen, sodass Sie schneller schuldenfrei sind. Tipp: Möglicherweise lässt sich die Monatsrate sogar etwas erhöhen.
Zinsbindung beachten: Die Dauer der Zinsbindung hängt von den aktuellen Konditionen ab. Ein Richtwert: Je niedriger die Zinsen sind, umso länger sollte die Zinsbindung sein; bei vergleichsweise hohen Zinsen besser eine kurze Zinsbindung vereinbaren.
Sondertilgungen vereinbaren: Sondertilgungen sind ein wichtiges Element, um die Restschuld schneller zu begleichen. So lässt sich angespartes Geld optimal einsetzen. Ob Sie tatsächlich von den Sondertilgungen Gebrauch machen, entscheiden Sie. Banken bieten sehr unterschiedliche Sondertilgungsmöglichkeiten an. Deswegen gilt auch hier: Angebote einholen und bestmögliche Konditionen verhandeln.
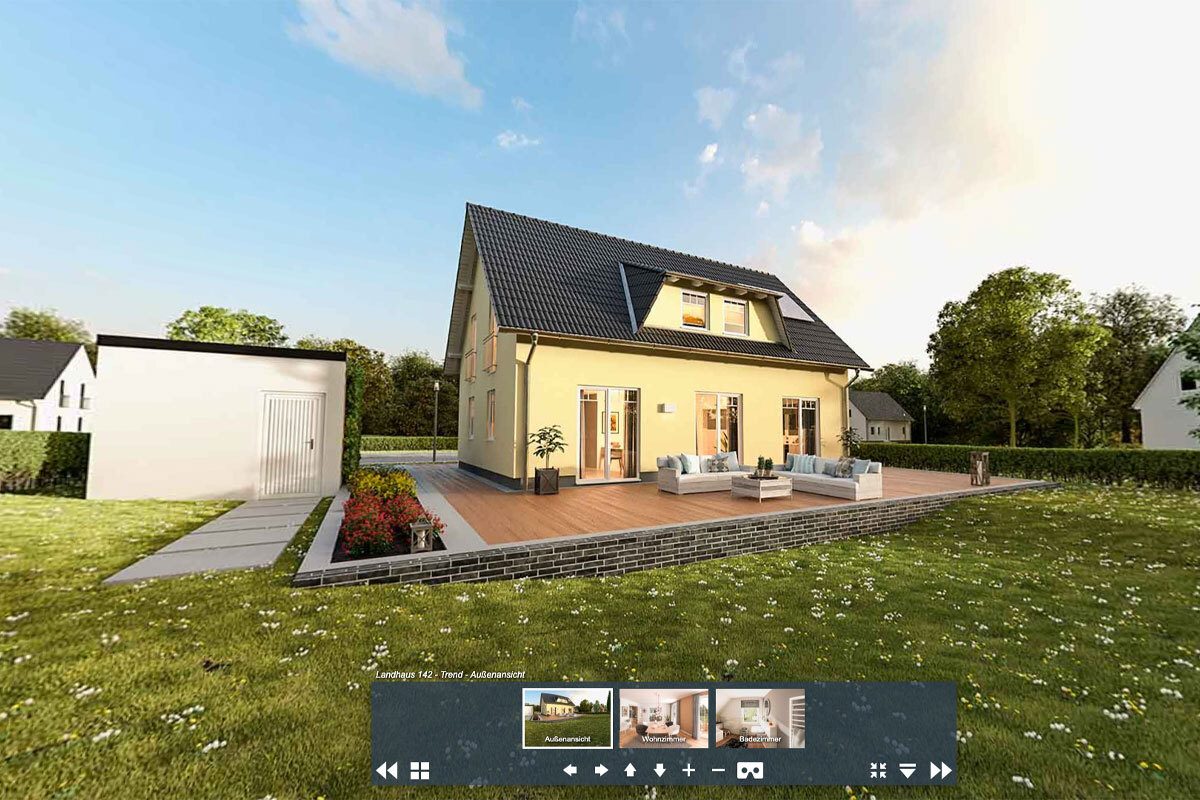
Unser Haus des Monats in 360° erleben. 🏡
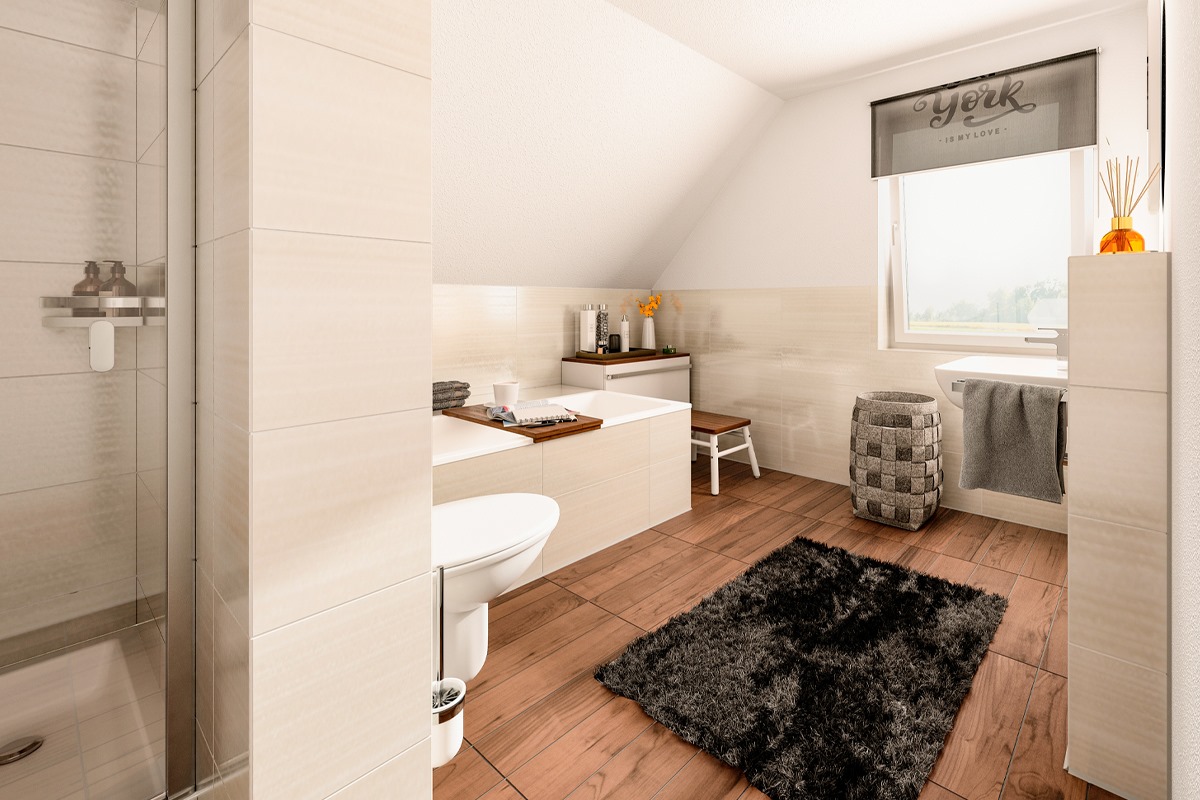
Insgesamt stehen drei Ansichten zur Verfügung: Das Haus von Außen, das Wohn- und das Badezimmer.
🔽 Klick hier, um das Landhaus 142 zu erleben
Der Sommer 2020 hat es in sich: Hitzewellen, Starkregen oder Gewitter! Vor allem Hausbesitzer mit eigenem Garten kämpfen mit dem Extremwetter, denn nicht jede schöne Blütenpracht hat die vergangenen, warmen Monate überlebt. Wir geben Ihnen Tipps, wie Sie Ihren Garten auf Wetterextreme vorbereiten!
Ein Freibadbesuch, ein Picknick im Grünen oder das Grillen auf der eigenen Terrasse – ein warmer Sommer bietet viele Möglichkeiten für Unternehmungen. Doch hierzulande bringen die sommerlichen Monate nicht nur schönsten Sonnenschein mit sich, sondern leider auch Wetterextreme. Vor allem Hausbesitzer kämpfen mit Dürre, Starkregen oder stürmischen Gewittern, denn der eigene Garten leidet unter dem Wetter und benötigt Hilfe. Dabei gibt es eine Menge, die man als Hobby-Gärtner tun kann, um die Blütenpracht oder das selbstangebaute Obst und Gemüse zu retten.
Im Frühling, spätestens aber im Frühsommer, sollte man seinen Garten auf mögliche Wetterextreme vorbereiten. Das beginnt zum einen bei der Auswahl der Pflanzen. Diese sollten möglichst viele der folgenden Kriterien erfüllen: Sie benötigen wenig Wasser, sind winterhart, wachsen in der Sonne und im Schatten, sind immergrün, blühen für mehrere Jahre (oder sind Dauerblüher) und müssen nicht geschnitten werden. Beispiele für pflegeleichte Pflanzen sind Petunien, Zaubernuss, Fette Henne, Erdbeeren oder Tomaten.
Auch mediterrane Pflanzen, wie Lavendel, Zypressen, Basilikum oder Oleander, gelten als pflegeleicht und bringen zudem das Urlaubsfeeling in den eigenen Garten. Sie wachsen am liebsten an einem hellen und warmen Standort und möchten einen möglichst durchlässigen, nährstoffarmen Boden. Einziges Manko: Viele mediterrane Pflanzen sind nicht winterhart und sollten daher am besten in Kübeln angepflanzt werden, welche man über Winter im Haus platziert.
Bei der Vorbereitung im Frühjahr sollte man den Boden, auf dem die Pflanzen wachsen, nicht vergessen. Dieser spielt sowohl bei Dürre als auch bei Starkregen eine essentielle Rolle, denn mit ein wenig Hilfe kann er Wasser gut aufnehmen, speichern und an warmen Tagen an die Wurzeln der Gewächse abgeben. Dazu sollte vor allem die obere Schicht regelmäßig mit einer Harke gelockert werden. So kann Wasser besser ins Erdreich eindringen.
Vor allem bei sandigen, trockenen Böden sollte man nachhelfen: Bodendecker, wie das Pfennigkraut oder die Teppichmispel, schützen vor weiterer Austrocknung, Humus, der in die Erde eingearbeitet wird, kann durch seine feine Struktur Feuchtigkeit gut speichern und den Boden feucht halten. Neigt das Erdreich allerdings zu Staunässe, wie es bei lehmigen oder tonigen Böden oft der Fall ist, sollte man Sand einarbeiten. Dieser entzieht die Feuchtigkeit. Zu nasse Rasenfläche kann man belüften, auch aerifizieren genannt.
Besonders bei Starkregen sind eingefasste Beete von Vorteil. Wenn der Boden das viele Wasser nicht aufnehmen kann, passiert es, dass Erdreich und Pflanzen einfach weggespült werden. Eine Einfassung verhindert dies. Wer einen Garten am Hang hat, gestaltet seine Beete am besten stufenweise und begrenzt diese mit einer Steinmauer. Hier ist ein eingeplanter Überlauf wichtig, um Überschwemmungen in den Beeten zu verhindern.
Bei Gewitter: Gefährlich sind vor allem die plötzlich auftretenden Sturmböen, die Pflanzenkübel umschmeißen oder ganze Stauden umknicken oder abreißen. Gesicherte Kübel und Pflanzenstäbe, die Stauden stärken, verhindern dies.
Bei Starkregen: Kübelpflanzen sollte man schnellstmöglich an der regengeschützten Hausseite positionieren. Eine Dränschicht am Boden des Kübels kann überschüssiges Wasser aus der Erde ziehen. Auch hier helfen Pflanzenstäbe, damit Stauden nicht durch das Gewicht des Regens umknicken. Um aufgeweichtes Gras bei Starkregen nicht zu beschädigen, sollte man dieses erst wieder betreten, wenn die Grasnarbe abgetrocknet ist.
Bei Hitze: Um den Durst der Pflanzen zu stillen, sollte man am besten morgens ausgiebig wässern, sodass die Feuchtigkeit auch tief in den Boden eindringen kann, bevor die Mittagssonne am Himmel steht. Kübelpflanzen sollten jeden Tag gewässert werden, Pflanzen am Boden oder im Bett sind alle paar Tage zu gießen. So konditioniert man das Gewächs dazu, tiefere Wurzeln zu bilden und sich so vor Austrocknung zu schützen. Dunkle Kübel sollte man dringend vor direkter Sonneneinstrahlung fernhalten.
Jetzt aber schnell !
Baugenehmigung muß bis 31.12.2020 vorliegen.
Bei Fragen gleich anrufen: 0345/6821925
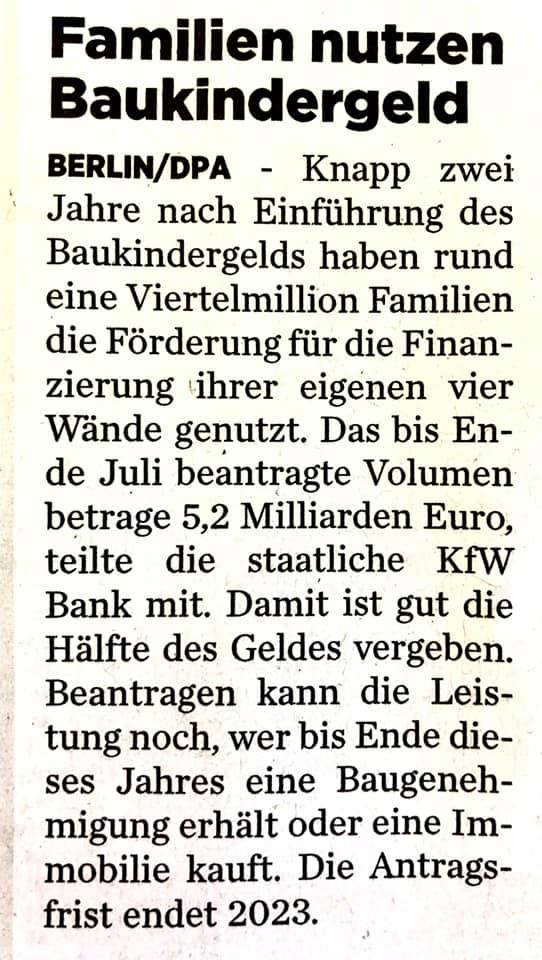
Beigefügter Artikel aus: Mitteldeutsche Zeitung v. 03.09.2020
Die unsichere Wirtschaftslage lässt derzeit auch die Banken vorsichtiger werden. Viele Kreditinstitute haben deshalb die Regeln bei der Kreditvergabe verschärft. Doch Bauwillige müssen ihren Traum vom Haus nicht auf Eis legen. Fünf Tipps, mit denen man trotzdem an einen günstigen Kredit kommt!
Kurzarbeit, Verdienstausfälle, Angst vor dem Jobverlust: Obwohl sich die Zinsen für Baugeld nach wie vor auf einem niedrigen Niveau befinden, trauen sich viele Deutschen aufgrund der Unsicherheit in Zeiten von Corona nicht, ihren Traum von den eigenen vier Wänden zu verwirklichen. Einer aktuellen Umfrage der Bundesbank zufolge sank die Nachfrage nach einer Baufinanzierung erstmals seit 2017.
Aber auch die Banken selbst kalkulieren vorsichtiger. Schon vor der Corona-Krise wurden die Schrauben bei der Kreditvergabe angezogen. Grund dafür ist die Wohnimmobilienkreditrichtlinie. Sie verpflichtet Banken und Versicherer dazu, die Kreditwürdigkeit der Kunden umfassend zu prüfen und ihnen ausschließlich Produkte anzubieten, die sie sich wirklich leisten können. Seit dem Ausbruch der Pandemie sehen die Kreditgeber noch genauer hin. So müssen Kreditnehmer nicht nur mit einem erhöhten Eigenkapitalanteil von 20 bis 30 Prozent rechnen, einige Banken verlangen zudem einen größeren Puffer bei der Haushaltsrechnung. Nicht selten werden sehr knapp kalkulierte Finanzierungen abgelehnt.
Doch noch immer stehen die Zeichen für den Hausbau günstig, denn die Europäische Zentralbank hält den Leitzins weiterhin auf null Prozent. So können sich Bauinteressenten die niedrigen Zinsen trotz strengerer Banken sichern:
Bauwillige sollten sich ausreichend Zeit nehmen, um ihre finanziellen Möglichkeiten sowie die weitere Lebensplanung genau zu überdenken. Ist Nachwuchs geplant? Sind in den nächsten Jahren größere Investitionen erforderlich? Welche beruflichen Entwicklungsmöglichkeiten gibt es? Und: Wie sicher ist der Arbeitsplatz?
Eine wichtige Säule der Baufinanzierung ist das Eigenkapital. Je mehr eingesetzt werden kann, desto besser. Auf den Prüfstand gehören dabei sämtliche Vermögenswerte wie Lebensversicherungen, zuteilungsreife Bausparverträge sowie Spar- bzw. Festgeldkonten. Reicht das Eigenkapital nicht aus, dann sind eventuell Privatkredite von der Verwandtschaft, ein Arbeitgeberdarlehen, Schenkungen oder eine vorgezogene Erbschaft eine Lösung.
Entscheidet man sich bewusst für eine längere Laufzeit des Kredits, dann sinkt die monatliche Rate und die Haushaltsrechnung verbessert sich. Sollte das Monatseinkommen durch Verdienstausfälle oder Kurzarbeit sinken, ist man trotzdem noch in der Lage, den Kredit zu bedienen. Wichtig: Bauwillige sollten von vornherein auf Flexibilität setzen. Dazu gehört neben der Möglichkeit, den Tilgungssatz anzupassen, auch die Vereinbarung von Sondertilgungen.
Nicht alle Banken urteilen nach den gleichen Regeln, vor allem, wenn es um das Thema Kurzarbeit geht. Es ist daher sinnvoll, mehrere Anbieter miteinander zu vergleichen. Beim Einholen unterschiedlicher Angebote sollten Bauinteressenten auf eine Konditionsanfrage bestehen. Diese wird nicht an die SCHUFA gemeldet und hat somit keinen Einfluss auf das Scoring.
Da die Banken ihre Konditionen aktuell häufiger anpassen als vor Corona, ist es für Bauwillige nicht immer leicht, das beste Angebot zu finden. Zudem kosten Anfragen bei den verschiedenen Banken Zeit und Nerven. Wer nicht selbst auf die Suche gehen möchte, kann sich an einen Finanzvermittler wenden, der diese Arbeit übernimmt. Dabei gilt: Je größer sein Netzwerk, desto besser wird das Finanzierungsangebot passen.
Wer sich für ein Massivhaus von Town & Country Haus entscheidet, wird bei der Finanzierungsplanung auf Wunsch vom bankenunabhängigen Finanzierungsservice unterstützt. Er vergleicht die Angebote zahlreicher regionaler und überregionaler Kreditinstitute und findet so die besten Konditionen. Damit erhalten die Bauherren eine Finanzierung, die perfekt auf ihre individuelle Situation zugeschnitten ist.
Familienleben und ländliche Entspanntheit!
https://www.hausausstellung.de/haus-des-monats-september-20…
Das Landhaus 142 ist das Haus des Monats September und überzeugt durch viel Freiraum, ländlichen Flair und eine umfangreiche Inklusivausstattung.