Town & Country Haus: Geschäftsjahr 2016 auf Rekordniveau

Anzahl der verkauften Häuser steigt um rund 8,5 %. Auftragseingang der Town & Country-Gruppe legt um ca. 13 % zu.
Bilanz_Web_01

(Behringen, 23. Januar 2017) Im Geschäftsjahr 2016 hat Town & Country Haus, Deutschlands richtungsweisender Massivhausanbieter, ein neues Rekordergebnis erzielt. So stieg die Zahl der verkauften Häuser um 8 % auf 4.188.

Der Auftragseingang der Town & Country-Gruppe wuchs um rund 13 % auf 772,5 Millionen Euro. Für Unternehmensgründer Jürgen Dawo hat „das sehr starke Wachstum einen plausiblen Grund, nämlich die Kombination aus dem günstigen wirtschaftlichen Umfeld für den Eigenheimerwerb und einem einzigartigen und kundenorientierten Geschäftsmodell.“

Einmal mehr ist Town & Country Haus erheblich stärker gewachsen als der Markt für Eigenheime in Deutschland. Zwar fehlen bisher verbindliche Informationen über die Zahl der Baugenehmigungen im Wohnungsbau für das gesamte Jahr 2016, doch in den ersten elf Monaten 2016 betrug laut Statistischem Bundesamt der Zuwachs der Baugenehmigungen für Wohnungen in Einfamilienhäuser 0,9 %.

Wichtigste Zielgruppe von Town & Country Haus hat besonders profitiert

Auch von dem im vergangenen Jahr wirtschaftlich positiven Umfeld profitierte insbesondere die wichtigste Zielgruppe von Town & Country Haus – Familien mit durchschnittlichem Einkommen, bei denen der Erwerb von Wohneigentum an erster Stelle der Zukunfts- und Lebensplanung steht. Spürbare Zuwächse beim Realeinkommen, ein hoher Beschäftigungsstand mit nach wie vor vergleichsweise niedriger Arbeitslosigkeit sowie die historisch niedrigen Hypothekenzinsen machten die Entscheidung für den Bau eines Town & Country-Massivhauses für viele Familien einfacher denn je. „Eine emotional und vor allem wirtschaftlich vernünftige Entscheidung. Denn auch künftig werden die Mieten deutschlandweit steigen und deshalb vor allem für Normalverdiener zu einer ernsthaften finanziellen Belastung“, ist Town & Country-Gründer Jürgen Dawo überzeugt.

Am beliebtesten sind Baulagen in den Einzugsgebieten großer und mittelgroßer Städte. Denn bei guter Infrastruktur sind dort Grundstücke oft deutlich preiswerter als in innerstädtischen Lagen.

„Flair“-Serie: Die beliebtesten Town & Country-Massivhäuser 2016

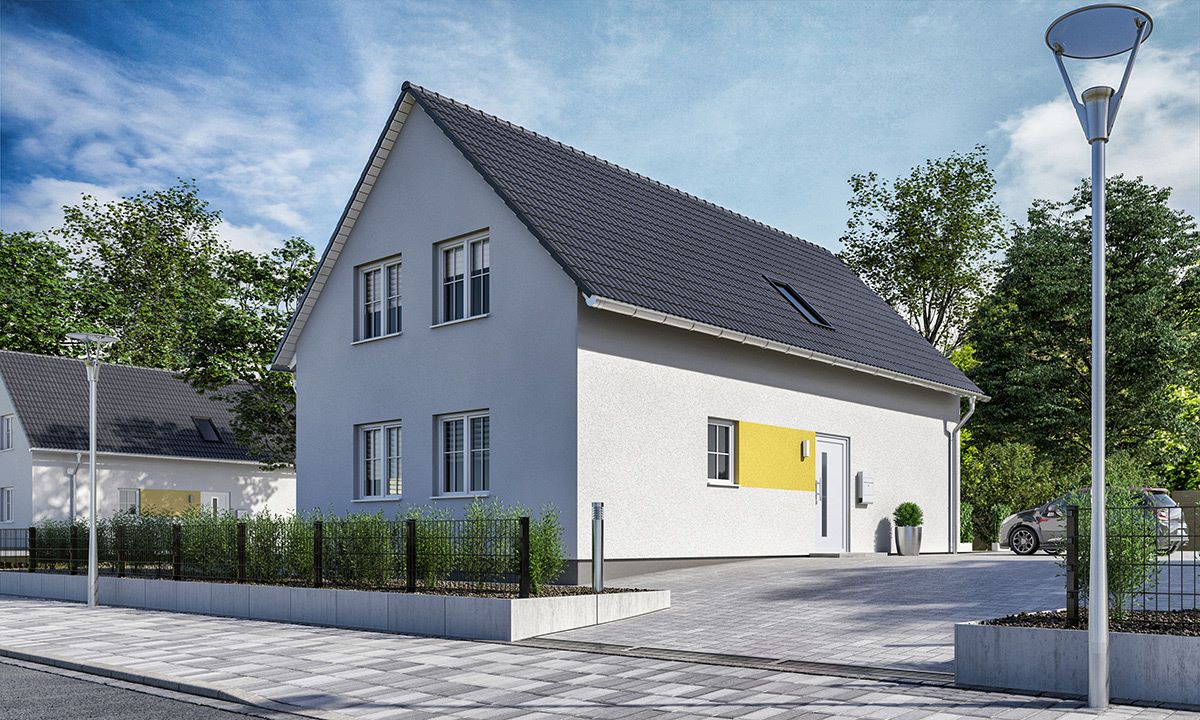
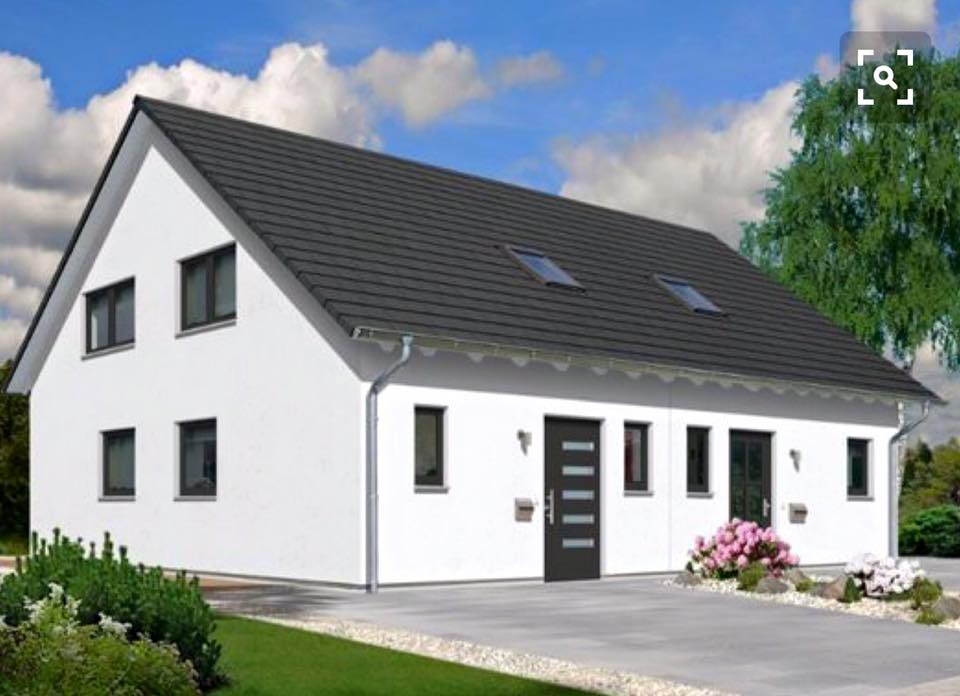
Die auch im Geschäftsjahr 2016 mit Abstand beliebtesten Town & Country-Massivhäuser waren die Modelle der „Flair“-Serie. Das „Flair“ von Town & Country Haus wird aktuell in sieben verschieden Modellen angeboten. Entsprechend dem seit Jahren zu beobachtenden gesellschaftlichen Trend bevorzugen Town & Country-Bauherren KfW-förderfähige Energiesparhäuser. Seit dem Jahr 2004 im Angebot ist deren Anteil an allen verkauften Town & Country-Häusern im Geschäftsjahr 2016 auf rund 25 % gestiegen.

Für das Geschäftsjahr 2017 erwartet Jürgen Dawo die Bestätigung des Rekordergebnisses 2016 bei der Zahl der verkauften Häuser und beim Gruppenumsatz. „Wie in den vergangenen Jahren dürften wir auch diesmal besser abschneiden als der allgemeine Markt“, sagt Dawo. Und fährt fort: „Obwohl die Hypothekenzinsen in jüngster Zeit ein wenig gestiegen sind, können Bauherren ihr Massivhaus von Town & Country nach wie vor zu mietähnlichen Konditionen oder noch günstiger finanzieren.“

Deutschlandweit waren im Geschäftsjahr rund 300 Franchise-Partner für Town & Country Haus tätig. Diese verantworten die Beratung und den Verkauf sowie den Bau der Town & Country-Massivhäuser mit lokalen Handwerksunternehmen. „Die Zahl der Town & Country-Partner wird auch im Geschäftsjahr 2017 wachsen, was zu einem weiteren Ausbau unserer Marktstellung führen wird“, so Firmengründer Jürgen Dawo.
Massivhaus: Tipps für Bauherren und Hauseigentümer

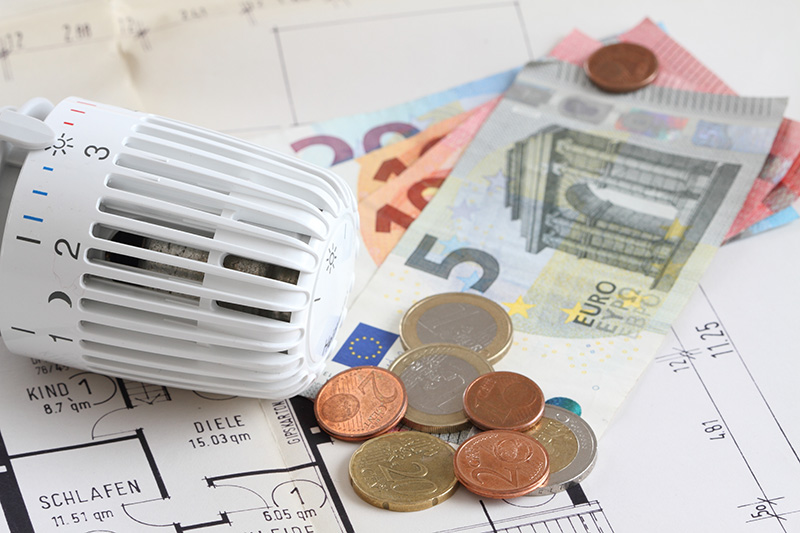
Heizungsthermostat mit Geldscheinen auf einem Bauplan

Lastenzuschuss: Finanzielle Hilfe auch für Hauseigentümer

Vorübergehende Arbeitslosigkeit oder eine längere Erkrankung des Hauptverdieners kann insbesondere für Familien mit Kindern eine wirtschaftliche Belastung sein. In solchen Ausnahmefällen greift der Staat einem Hauseigentümer, der gemeinsam mit seiner Familie das Haus bewohnt, über den sogenannten Lastenzuschuss finanziell unter die Arme. Vergleichbar ist der Lastenzuschuss mit dem Wohngeld, das Mieter bei finanziellen Engpässen erhalten.

Allgemein gilt beim Lastenzuschuss: Der Staat beteiligt sich an all jenen Kosten, die in direktem Zusammenhang mit dem selbst genutzten Eigenheim stehen. Zuschussfähig sind insbesondere Zins- und Tilgungsleistungen für das Hypotheken-Darlehen. Finanzielle Hilfe vom Staat erhält der Eigentümer ebenfalls bei Sanierung, Modernisierung, Instandhaltung sowie Instandsetzung. Überdies sind die Grundbesitzabgaben im Zusammenhang mit dem selbst genutzten Haus zuschussfähig. Das gilt ebenfalls für die Beiträge zum Eigenheim-typischen Versicherungsschutz, also vor allem Wohngebäude- sowie Elementarschäden-Policen. Schließlich: Falls die Hauseigentümer-Familie hohe Heizkosten finanziell nicht mehr tragen kann, besteht hier ebenfalls ein Anspruch auf Lastenzuschuss.

Der Lastenzuschuss wird auf Grundlage unterschiedlicher Kriterien berechnet. So hängt die Höhe des Lastenzuschusses ab von der Zahl der Familienmitglieder, die im Haus wohnen, dem Gesamteinkommen aller Haushaltsmitglieder sowie von der Summe sämtlicher Kosten, die im direkten Zusammenhang mit dem selbst genutzten Haus regelmäßig anfallen, sofern die einzelnen Ausgabenposten zuschussfähig sind. Ein Lastenzuschuss muss beantragt werden. Ansprechpartner sind die Wohngeldstellen der Städte und Gemeinden.

Ausführliche Informationen gibt es auch im Internet unter www.wohngeld.org.

Hauskauf – Fünf finanzielle Gründe

Lohnt es sich, jetzt ein Haus zu kaufen?

Die Preise sind gestiegen, die Zinsen noch niedrig – lohnt es sich, jetzt ein Haus zu kaufen? Welche Gründe dafür sprechen, hat Immobilienscout24 nachfolgend beschrieben .

Der Wechsel von der Mietwohnung ins Eigenheim bringt finanzielle Verpflichtungen, aber auch handfeste Vorteile mit sich. Fünf finanzielle Gründe zeigen, wie Sie vom Weg in die eigenen vier Wände profitieren können:

1. Niedrige Finanzierungszinsen
Noch immer sind die Zinsen für Baukredite auf extrem niedrigem Niveau. Damit können Sie bei der Finanzierung Kosten im hohen fünfstelligen Bereich sparen.
Konkretes Beispiel: Wer ein Baudarlehen über 200.000 Euro mit 15 Jahren Zinsbindung in Zeiten höherer Zinsen zu einem Zinssatz von 5,0 Prozent aufgenommen hat, zahlt bei einer Monatsrate von 1.000 Euro bis zum Ende der Zinsbindung 135.000 Euro Zinsen an die Bank. Die Restschuld beträgt 155.000 Euro.
Wird das Darlehen bei gleicher Monatsrate hingegen zu einem Zinssatz von 1,4 Prozent abgeschlossen, beträgt die Summe der Zinsen nur noch knapp 27.000 Euro. Und: Dank des höheren Tilgungsanteils liegt die Restschuld am Ende nur noch bei 47.000 Euro.

2. Inflationsschutz
Wohneigentum schützt vor Inflation – diese Grundregel gilt auch heute noch. Denn: Als Eigentümer sind Sie unabhängig von den künftigen Steigerungen der Mietpreise. Die Finanzierungskosten bleiben hingegen über viele Jahre hinweg gleich, wenn Sie sich für eine langfristige Zinsbindung entscheiden.

3. Altersvorsorge
Das Eigenheim ist ein sinnvoller Bestandteil der privaten Altersvorsorge. Ist nämlich beim Eintritt ins Rentenalter die Immobilie schuldenfrei, haben Sie im Vergleich zum Mieter weitaus niedrigere monatliche Fixkosten, weil Sie in den eigenen vier Wänden wohnen. Damit bleibt unterm Strich mehr von der Rente übrig.

4. Staatliche Fördermittel
Wenn Sie eine Riester-Baufinanzierung abschließen, können Sie sich Jahr für Jahr Ihre Tilgung mit staatlichen Zulagen sponsern lassen. Weitere Fördermittel – vor allem in Form zinsverbilligter KfW-Kredite – gibt es, wenn Sie ein Effizienzhaus bauen, bei der Sanierung den Energieverbrauch deutlich senken oder die Wohnung barrierefrei umbauen.

5. Finanzielle Disziplin
Studien zeigen immer wieder: Beim Renteneintritt verfügen Eigenheimbesitzer über ein weitaus höheres Vermögen als Mieter, die im Lauf ihres Arbeitslebens ein vergleichbares Einkommen erzielt haben.
Der Grund: Angesichts der regelmäßigen monatlichen Rückzahlungsrate widerstehen viele Immobilienbesitzer der Verlockung, mehr Geld als nötig in den Konsum fließen zu lassen. Wenn Geld übrig ist, lassen sich mit Sondertilgungen Zinskosten sparen – und damit wächst nach Abzug der Schulden das Immobilienvermögen immer weiter an.
Dagegen schaffen es vergleichsweise wenige Mieter, Sparpläne über viele Jahre hinweg konsequent durchzuhalten. Offenbar bietet das Fernziel Altersvorsorge einen viel schwächeren Anreiz zum Sparen als die schnelle Entschuldung des Eigenheims.
Quelle:Immobilienscout24